Incendies et sécheresse : pourquoi votre prime d’assurance habitation pourrait grimper de 10 à 15 % dès 2027
Le climat change et les conséquences sur notre quotidien se font sentir de manière inquiétante. Les épisodes fréquents d’incendies et...
Le climat change et les conséquences sur notre quotidien se font sentir de manière inquiétante. Les épisodes fréquents d’incendies et de sècheresse représentent un véritable enjeu économique pour de nombreuses familles. En effet, la prime d’assurance habitation pourrait enregistrer une augmentation significative de 10 à 15 % d’ici 2027.
Les impacts des événements climatiques sur les assurances habitation
La multiplication des catastrophes naturelles a un coût. Pour la France, les dégâts liés aux feux de forêt pourraient atteindre entre 10 et 15 milliards d’euros, selon l’agence de notation Morningstar DBRS. Ce montant ne prend même pas en compte les effets dévastateurs de la sécheresse, souvent considérée comme le premier risque par les assureurs. La logique économique impose donc une réévaluation des primes pour compenser ces dommages croissants.
Une tendance à la hausse des primes d’assurance habitation
Depuis plusieurs années, la prime d’assurance habitation connaît une tendance à la hausse en raison de l’augmentation des risques climatiques. En 2025, le prix moyen d’une police d’assurance est passé de 274 à 310 euros. Ce changement ne résulte pas uniquement des récentes catastrophes, mais également d’une évaluation globale des risques. Ralph Ruimy, président de l’assurance en ligne Acheel, souligne que l’augmentation dépendra de la région et de l’historique de sinistres des assurés. Pour certains, cela peut se traduire par des augmentations importantes.
Prévention : un enjeu crucial pour les propriétaires
Face à cette situation préoccupante, les experts recommandent des mesures de prévention pour atténuer les effets des catastrophes. Parmi les solutions figurent le débroussaillage obligatoire pour les maisons proches des forêts et l’amélioration des infrastructures. Ces actions visent à réduire le risque de sinistres et par conséquent, à stabiliser, voire diminuer les primes d’assurance.
Cas d’étude : l’effet des dommages sur l’assurance habitation
En 2026, suite à des événements climatiques récents, de nombreux foyers se retrouvent confrontés à des hausses de primes. Les assureurs insistent sur les mesures de prévention, rendant ces dernières quasi indispensables pour une couverture raisonnable. Les propriétaires de maisons situées dans des zones à risque devraient se préoccuper sérieusement de l’état de leur environnement immédiat.
- Débroussaillage : entretien des espaces verts autour de la maison
- Aménagement paysager : choix de plantes moins sensibles aux incendies
- Renforcement des infrastructures : utiliser des matériaux résistants aux flammes
- Évaluation régulière : mise à jour de l’assurance en fonction des risques
Le rôle des assureurs dans la gestion des sinistres
Les assureurs doivent adapter leurs pratiques au regard des nouvelles réalités climatiques. L’extension géographique des risques rend nécessaire une réévaluation des polices d’assurance. En effet, certaines catastrophes, comme les feux de forêt, sont traitées différemment et ne sont pas systématiquement incluses dans le régime des catastrophes naturelles, ce qui entraîne des coûts supplémentaires pour les assurés.
| Type de sinistre | Coût moyen d’indemnisation | Impact sur la prime |
|---|---|---|
| Incendies | Variable (jusqu’à plusieurs millions) | Hausse significative |
| Sécheresse | Souvent non couvert | Augmentation modérée |
| Inondations | Peut dépasser 50,000 euros | Augmentation forte |
Pour naviguer ces changements, les assurés se tournent vers des ressources et solutions pour comparer les tarifs d’assurance habitation. Pour plus d’informations sur les tendances du marché, consultez cet article sur la hausse des tarifs d’assurance.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires
Location de vacances : Faut-il impérativement une assurance habitation pour protéger votre séjour ?
Lors de la réservation d’une location de vacances auprès d’un particulier, il est crucial de se poser la question de...
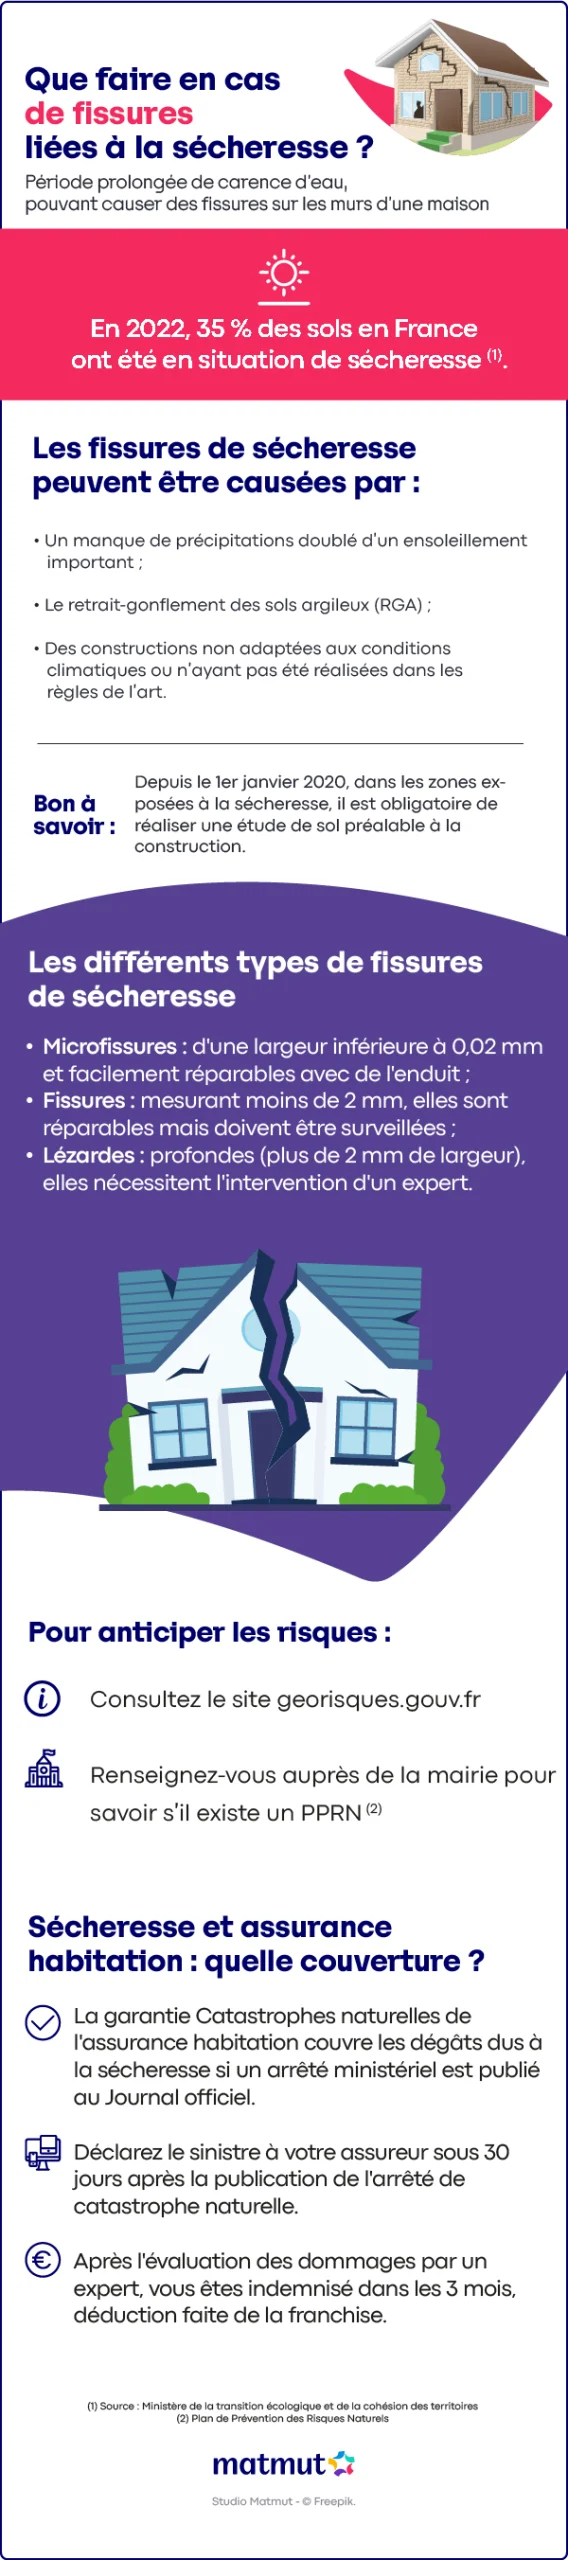
Assurance habitation : entre fissures inquiétantes, sécheresse préoccupante et risques de cambriolages
Au cœur des préoccupations des propriétaires, les enjeux liés à l’ assurance habitation sont nombreux et variés. Entre fissures inquiétantes...
Les raisons essentielles pour lesquelles il est risqué de dormir avec la fenêtre ouverte
Avec la montée des températures, de nombreux Français songent à ouvrir la fenêtre pour rafraîchir leur chambre durant les nuits...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches