Vers la fin de l’indemnisation publique pour certaines catastrophes : une décision qualifiée de lâcheté par l’État
Vers une évolution du système d’indemnisation des catastrophes naturelles
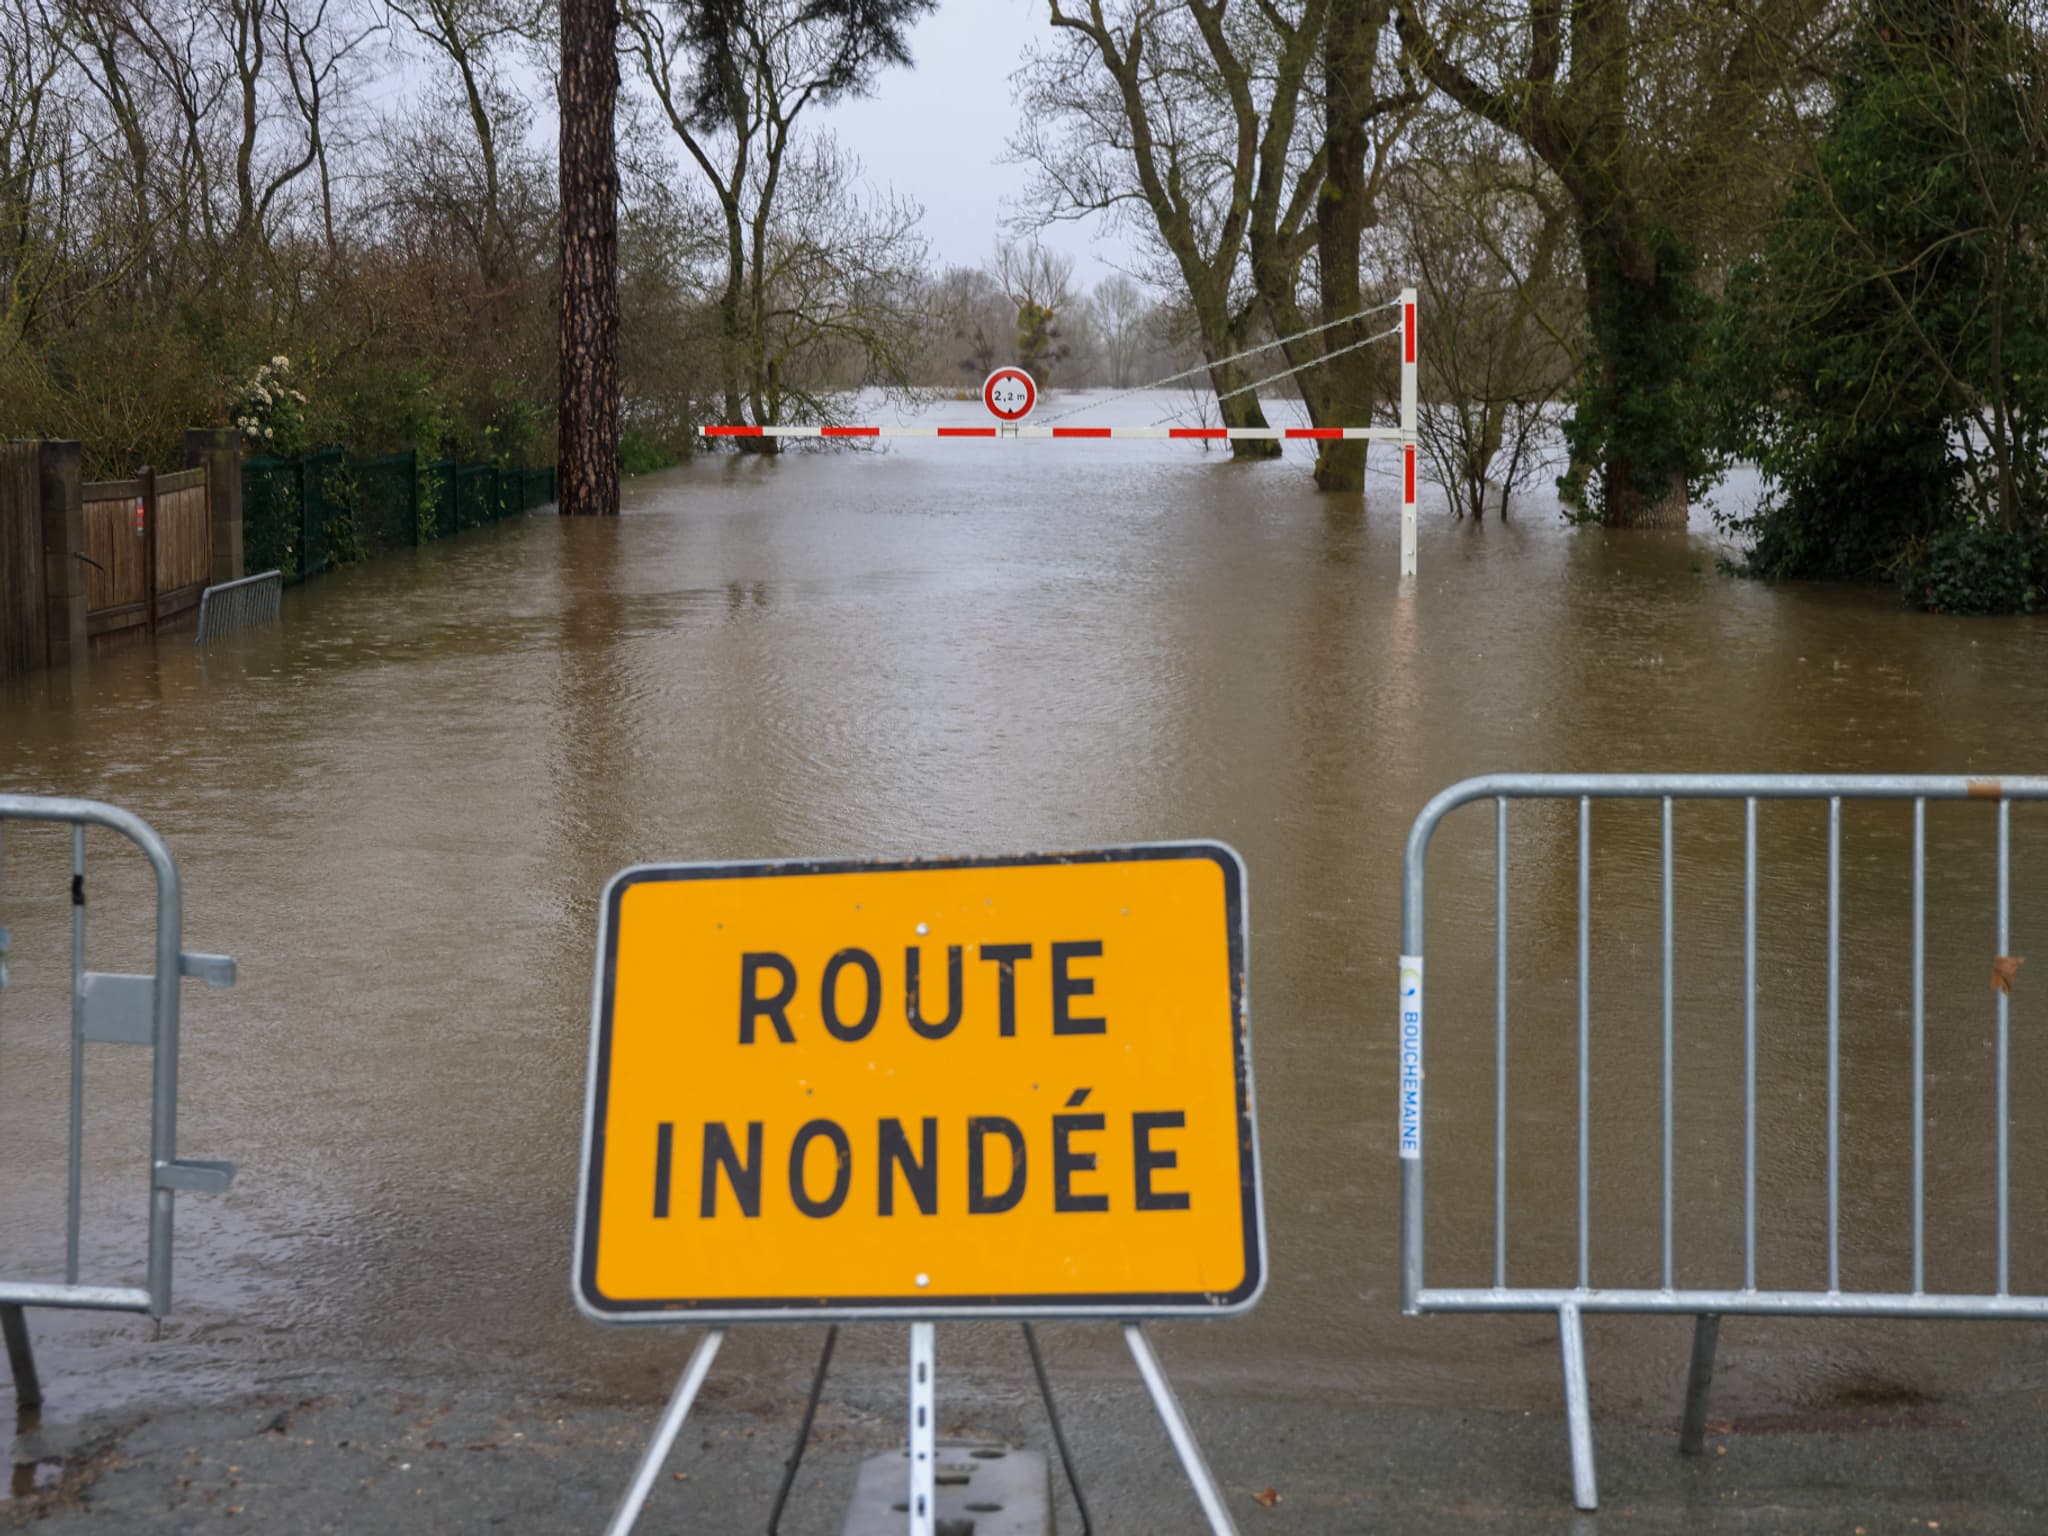
Un récent rapport de la Cour des comptes, publié le 24 avril, soulève des questionnements critiques sur le paramétrage du régime d’indemnisation publique des catastrophes naturelles. Alors que la fréquence et l’intensité des catastrophes augmentent en raison du changement climatique, le modèle actuel semble de plus en plus fragile.
La situation alarmante du régime d’indemnisation
Comme l’indique le rapport, le régime des catastrophes naturelles, établi en 1982, est financé par une surprime annuelle versée par les assurés. Cependant, des événements climatiques extrêmes, tels que des inondations et des sécheresses, se multiplient, entraînant une pression financière croissante sur ce système. Selon les estimations, le coût des catastrophes pourrait augmenter de 47 % à 85 % d’ici 2050.
La Cour des comptes propose de requalifier certains événements climatiques pour ne plus les considérer comme des catastrophes naturelles, visant ainsi à protéger la viabilité du système d’indemnisation. Les catastrophes répétées sur un même territoire soulèvent déjà des doutes quant à leur caractère exceptionnel.
Les conséquences d’une transition vers la couverture privée
La transition envisagée vers une assurance privée pourrait entraîner des disparités significatives. Le maire de Saintes, Bruno Drapron, a exprimé de vives inquiétudes quant à cette évolution. Selon lui, si les habitants de sa commune devaient faire face à des primes d’assurance exorbitantes, cela représenterait un abandon de la population vulnérable. « Ce serait une lâcheté de l’État », souligne-t-il.
Cette crainte se fonde sur des expériences vécues, Saintes ayant été touchée par trois inondations en seulement cinq ans. Si les sinistrés sont contraints de se tourner vers des assureurs privés, les coûts pourraient atteindre des montants inaccessibles, comme 3 000 à 4 000 euros pour assurer une maison de 100 mètres carrés.
Réformes et prévention : une nécessité urgente
La Cour des comptes recommande d’améliorer la prévention des risques à travers des politiques publiques adaptées. Cela inclut un soutien accru pour les territoires les plus exposés, facilitant leur adaptation aux événements climatiques. Cette approche pourrait contribuer à équilibrer les besoins d’indemnisation avec la responsabilité individuelle.
- Amélioration de l’évaluation des risques climatiques
- Création de programmes d’aide spécifiques pour les zones à risque
- Renforcement des infrastructures publiques pour limiter les catastrophes
Un avenir incertain pour l’indemnisation publique
Alors que le débat sur l’indemnisation des catastrophes naturelles continue, les enjeux sont multiples : politique publique, gestion des risques, et équité sociale. Les décisions à venir influenceront non seulement les mécanismes de couverture, mais également la solidarité nationale face aux impacts du changement climatique.
| Type de catastrophe | Coût moyen annuel (avant 1989) | Coût moyen annuel (depuis 1989) |
|---|---|---|
| Inondations | 700 millions d’euros | En forte augmentation |
| Sécheresse | Non inclus | 1,35 milliard d’euros |
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires

Changer d'assurance habitation : une démarche plus simple qu'il n'y paraît
En matière de protection de votre domicile, le changement d’assurance habitation est une étape à prendre avec sérieux, souvent perçue...
Trottinettes non assurées : une facture de 132 millions d'euros annuels supportée par les automobilistes
Les trottinettes électriques, perçues comme une alternative moderne et écologique pour la mobilité urbaine, suscitent un débat croissant en matière...
Assurance habitation : une hausse des cotisations à prévoir en 2026
Les prévisions pour 2026 en matière d’ assurance habitation sont préoccupantes, avec des cotisations qui devraient enregistrer une nouvelle hausse...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches