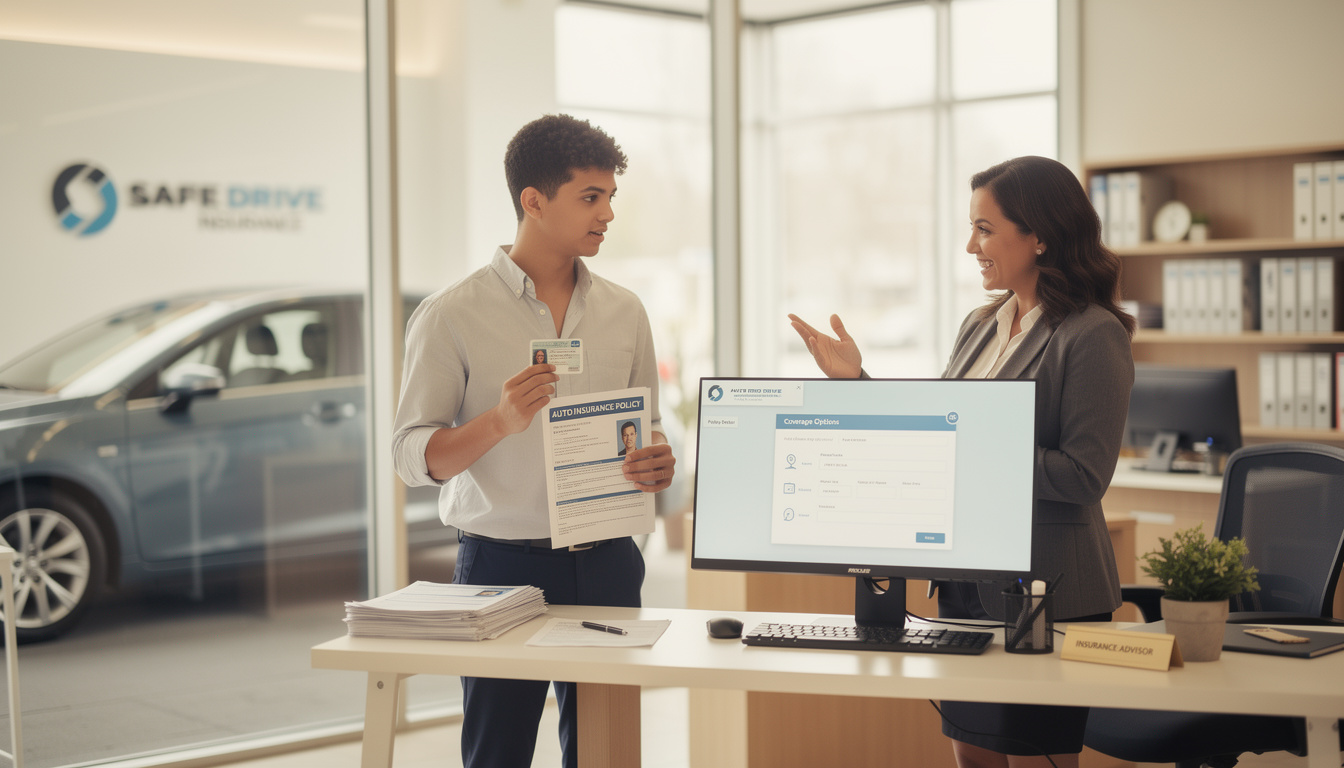
Les conseils pour bien choisir son assureur auto avec un nouveau permis
En bref : Cet article vous guide, étape par étape, pour choisir l’assureur auto adapté à un jeune conducteur avec un nouveau permis. Je raconte mon expérience et celles de mes proches — pour comprendre comment déjouer la surprime, choisir la bonne formule et négocier intelligemment. Vous découvrirez quels éléments influenceront votre tarif en 2026, comment évaluer le véhicule à assurer, et quelles étapes suivre pour obtenir le meilleur compromis garanties/prix. Vous verrez aussi comment utiliser un comparateur assurance et comment éviter les pièges courants, comme les contrats trop agressifs ou les boîtiers connectés qui peuvent augmenter le malus. Enfin, des conseils concrets et des ressources utiles vous aideront à démarrer sur les routes en toute sécurité et sans surpayer.
Les conseils pour bien choisir son assureur auto avec un nouveau permis
Chapô — Je me rappelle encore le papier rose fragile que j’avais reçu avec mon permis probatoire et la sensation d’être surveillé par les assureurs. En 2026, j’ai refait le tour des offres et j’ai compris que le vrai défi, pour un nouveau permis, n’est pas seulement de trouver le tarif le plus bas, mais de trouver une couverture qui t’accompagne sans te plomber financièrement. Dans ce guide, je te raconte mon parcours, les pièges à éviter et les astuces qui m’ont permis d’obtenir des tarifs raisonnables tout en conservant des garanties solides. On va parler 2025 comme référence de certaines pratiques, mais tout ce qu’on voit ici reste pertinent pour 2026. Je te donne aussi des conseils pour te préparer, comparer et négocier, afin que ta première souscription assurance ne te donne pas de peur au volant mais de la sérénité.
Mon histoire de nouveau permis et les premières surprimes
Figure-toi que, dès les premiers jours avec mon permis probatoire, j’ai senti la tension monter côté tarifs. Le Code des assurances prévoit une surprime importante pour les conducteurs ayant obtenu leur permis dans les trois premières années. Premier année, elle peut atteindre jusqu’à 100 % du tarif normal; seconde année, 50 %; troisième année, 25 %. Autant dire que la marge est serrée et qu’une erreur peut coûter cher. Pour moi, cela signifiait planifier chaque dépense autour de la voiture, pas seulement le budget carburant. J’ai commencé par choisir une voiture peu puissante et fiable, afin de limiter les coûts d’assurance, puis j’ai exploré les formules les plus adaptées à un profil conducteur débutant. Cette démarche a été mon premier vrai filtre: il fallait éviter les surcoûts inutiles tout en restant couvert.
Pour mieux encadrer mon choix, j’ai aussi regardé l’impact du véhicule lui-même: une voiture légère, peu puissante et en essence, plutôt qu’un diesel ou une voiture récente et puissante, peut faire baisser les primes. Lorsque j’ai évalué les formules, j’ai noté qu’une assurance au tiers reste le socle légal et souvent le plus rentable pour une auto âgée ou de faible valeur, mais qu’elle ne couvre pas les dommages sur ma propre voiture. Le tiers étendu peut, lui, ajouter des garanties comme le vol ou l’incendie, mais il faut bien peser les garanties manquantes (animaux, vandalisme, perte de contrôle). Enfin, la formule « tous risques » offre les garanties les plus solides mais peut ne pas être rentable si la valeur du véhicule est faible. Tout ceci m’a amené à établir un tri clair entre besoin réel et coût, et à envisager la conduite accompagnée (AAC) qui réduit la surprime et constitue une expérience pratique et sûre du véhicule.
Choisir une voiture adaptée pour limiter les tarifs
Avant même de signer un contrat, le véhicule que tu choisis influence directement le coût de l’assurance. J’ai pris en compte la puissance en chevaux et l’état général du véhicule. Une voiture avec une puissance équivalente à 4-6 CV est souvent suffisante pour un premier véhicule, et elle est généralement mieux acceptée par les assureurs lorsque le profil conducteur débutant est en jeu. L’objectif est d’éviter les voitures trop puissantes qui augmentent le risque perçu par l’assureur et, par ricochet, le tarif.
À noter aussi : les motorisations diesel et gasoil inspirent parfois plus de méfiance chez les assureurs dès le départ pour un jeune conducteur; l’essence reste souvent plus accessible côté primes. En clair: « moins puissant et moins cher » peut être un combo gagnant pour démarrer, puis on voit selon les besoins si l’évolution du véhicule est justifiée sur le long terme.
Les formules d’assurance auto, et ce qu’elles impliquent pour un nouveau permis
En France, une couverture minimale est obligatoire: l’assurance au tiers, qui couvre la responsabilité civile. Cette formule est adaptée lorsque le véhicule est vieillissant ou de faible valeur et que tu ne prévois pas de rouler beaucoup. En revanche, si tu veux être protégé en cas de vol, incendie ou bris de glace, le tiers étendu peut être envisagé. Mais attention: les dommages causés à ton propre véhicule ne sont pas systématiquement couverts. La solution la plus sécurisante est souvent l’option « tous risques », qui offre des garanties plus étendues et peut inclure des prestations comme une assistance ou le prêt d’un véhicule en cas de sinistre. Néanmoins, l’addition des garanties se reflète dans le prix, et il faut vérifier les franchises qui peuvent varier selon l’offre et les assureurs.
Pour un profil conducteur débutant, j’ai trouvé utile d’analyser les chiffres concrets: les primes initiales peuvent sembler élevées, mais certaines pratiques comme la conduite accompagnée (AAC) peuvent réduire notablement la surprime et les tarifs globaux durant les deux premières années. Dans mon cas, l’AAC a nécessairement un impact positif sur le coût global et peut rendre l’assurance plus accessible dès la première année, tout en offrant une expérience plus sûre au volant.
| Formule | Garanties clés | Avantages | Inconvénients | Idée de tarif indicatif |
|---|---|---|---|---|
| Au tiers | Responsabilité civile uniquement | Prix réduit, adaptabilité véhicule ancien | Pas de couverture des dommages du conducteur et du véhicule | Faible si véhicule ancien |
| Au tiers étendu | Vol, incendie, bris de glace | Meilleure protection sans coûts excessifs | Ne couvre pas tous les types de sinistres (animaux, vandalisme) | Modéré |
| Tous risques | Garanties complètes, parfois assistance et prêt de véhicule | Protection maximale du véhicule | Coût plus élevé | Élevé mais justifié pour véhicule récent |
| Au kilomètre | Couverture variable selon le kilométrage | Économies si usage faible | Risque de surcoût si vous roulez plus que prévu | Variable |
Conseil pratique : demande des devis multiples et compare les franchises et l’assistance. Certaines offres restent irrémédiablement plus anciennes que d’autres et ne s’ajustent pas à ta réalité de jeune conducteur. En demandant des devis et en négociant, tu peux faire jouer la concurrence et obtenir un tarif plus favorable. N’oublie pas que la réduction peut aussi venir d’un parcours AAC ou d’une inscription en tant que conducteur additionnel sur le véhicule parental, ce qui te permet de bâtir ton bonus petit à petit et de cumuler des points de fidélité qui seront pris en compte lors de ton premier contrat personnel.
Des contrats plus particuliers existent, mais il faut éviter les pièges marketing. Par exemple, les boîtiers qui analysent ta conduite peuvent parfois t’offrir des bonus mais aussi augmenter le malus si les données montrent des infractions. Il faut rester vigilant et ne pas croire qu’un tarif bas se traduit nécessairement par une meilleure protection.
Comment comparer et négocier comme un pro
Pour bien choisir son assureur auto avec un nouveau permis, la concurrence est ton amie: fais jouer les devis, demande des tarifs actualisés et n’hésite pas à discuter des franchises et des prestations. Compare aussi les conditions liées à l’assistance, le prêt de véhicule et les plafonds d’indemnisation. Utiliser un comparateur assurance peut t’aider, mais il faut aussi parler directement avec des conseillers et interroger les conditions des garanties.
Un autre levier est le choix du mode d’obtention du permis. L’AAC peut réduire significativement la surprime et le coût global, notamment sur les deux premières années après la souscription. Sur le long terme, cela peut te permettre de sécuriser une situation plus stable et d’éviter les hausses de tarifs trop brusques. Dans ma propre expérience, je recommande de préparer un dossier clair avec les documents requis (permis, relevé d’informations, certificat d’immatriculation) et d’être prêt à expliquer votre profil conducteur débutant, vos trajets habituels et votre volume de conduite prévu pour l’année à venir.
Pour aller plus loin, lis le guide complet sur les meilleures assurances auto 2025, qui donne des repères sur les meilleures offres et les critères à vérifier. Ce type de ressource peut t’aider à situer les pratiques en 2025 et à anticiper les évolutions jusqu’en 2026, sans te faire basculer dans des promos trompeuses.
Des conseils concrets et vérifications avant de signer
Avant de souscrire, assure-toi de vérifier les points suivants:
- La garanties obligatoires et les exclusions propres à ta situation;
- Le montant des franchise et les conditions d’assistance (distance, dépannage, véhicule de remplacement);
- Le bonus/malus et comment il évolue selon ta conduite et ton profil;
- Les conditions de résiliation et les délais de préavis;
- La présence éventuelle d’un boîtier telematique et ce que cela implique sur le calcul du tarif.
Si certains points restent flous, n’hésite pas à contacter plusieurs assureurs et à demander des éclaircissements. C’est en obtenant des explications claires que tu pourras éviter les mauvaises surprises.
FAQ rapide — questions fréquentes
Ai-je besoin d’une AAC pour obtenir une assurance abordable ?
Non, mais conduire avec AAC peut significativement réduire la surprime et le coût annuel, surtout pendant les deux premières années après l’obtention du permis.
Quelle formule est la meilleure pour un véhicule d’occasion ?
Pour une voiture ancienne ou de faible valeur, l’assurance au tiers peut suffire, mais vérifie si l’option au tiers étendu est nécessaire pour les garanties vol et bris de glace.
Comment éviter les pièges des offres trop alléchantes ?
Évite les contrats avec des clauses floues, vérifie les franchises et lis attentivement les exclusions; privilégie les garanties claires et des tarifs cohérents avec le véhicule et le profil conducteur débutant.
Conclusion et perspectives
En résumé, choisir son assureur auto avec un nouveau permis en 2026 demande une approche méthodique: bien choisir le véhicule, comprendre les formules, et exploiter les leviers qui réduisent la surprime sans sacrifier ta sécurité. Le recours à l AAC, la comparaison des offres, et la vérification des franchises sont des étapes critiques qui te permettront de démarrer sur la route avec une couverture adaptée et un budget maîtrisé. En fin de compte, ta première année d’assurance ne devrait pas être une bataille financière, mais une étape prudente vers une conduite confiante et sereine. Pose-toi les bonnes questions, prépare ton dossier, et fais jouer la concurrence — tu n’en sortiras que gagnant.
Pour aller plus loin et rester informé sur les variations de tarifs et les évolutions des garanties en 2026, n’hésite pas à consulter des ressources spécialisées et à comparer régulièrement les offres. Le monde de l’assurance évolue vite, et être proactif est la meilleure manière de protéger ton budget tout en couvrant les risques réels au volant.
En pratique — récapitulatif rapide
- Priorise une voiture adaptée au profil débutant; privilégie l’essence et une puissance modérée.
- Comprends les formules (tiers, tiers étendu, tous risques) et évalue les coûts/bénéfices selon ta situation.
- Utilise un comparateur assurance et demande plusieurs devis; ne te limite pas à l’offre familiale.
- Considère l’apprentissage AAC pour réduire la surprime et les coûts globaux.
- Vérifie les franchises, l’assistance et les exclusions de garanties.
Conclusion
Pour que ta première expérience d’assureur auto avec un nouveau permis soit à la fois sûre et accessible, il faut agir avec méthode et transparence. Tu as désormais des repères clairs pour évaluer les offres, négocier et privilégier une solution adaptée à ton véhicule et à ton profil. En 2026, avec un peu de rigueur et les bons conseils, tu peux faire en sorte que ton budget assurance reste maîtrisé tout en garantissant une protection suffisante sur la route. Et toi, par où commencerais-tu pour affiner ton choix d’assureur auto ?
Quel est le premier pas pour comparer les offres d’assurance auto ?
Rassembler tes documents (permis, relevé d’informations, certificat d’immatriculation) et obtenir plusieurs devis pour comparer les garanties, les franchises et les tarifs.
Comment réduire la surprime en tant que nouveau permis ?
Opter pour la conduite accompagnée (AAC), choisir une voiture adaptée, et privilégier les formules adaptées au profil débutant tout en négociant les conditions et les franchises.
Peut-on rouler avec une assurance au tiers pour une voiture neuve ?
Ce n’est pas recommandé si le coût des dommages en cas d’accident dépasse largement la valeur du véhicule; mieux vaut évaluer les risques et envisager une formule plus complète si le budget le permet.
Comment intégrer les conseils assurance auto dans le quotidien ?
Consigne une liste de vérifications lors de chaque révision annuelle et garde un œil sur les tarifs et les garanties proposés par les assureurs pour ajuster ta couverture si nécessaire.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires
Les critères essentiels pour choisir une voiture familiale
En bref Réalisez ce choix en mode 2026: j’ai moi-même suivi ce chemin, entre essais et conversations avec des familles,...
Les étapes clés pour acheter un véhicule d'occasion en toute sécurité
En bref Figurez-vous que j’ai vécu cette étape récemment, et que, comme beaucoup, j’ai d’abord été tenté par la promesse...
Acheter une voiture à l’étranger : conseils pour réussir
En bref : Acheter une voiture à l’étranger : conseils achat voiture Je me suis lancé dans l’achat d’une voiture...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Conseils d'achat
Voiture de société : conseils pour bien choisir son véhicule
En bref Figure-toi que lorsque j’ai dû équiper ma société d’une voiture de société, j’ai…
Les critères essentiels pour choisir une voiture familiale
En bref Réalisez ce choix en mode 2026: j’ai moi-même suivi ce chemin, entre essais…
L’importance de l’essai routier avant l’achat d’une voiture
Pour être sûr de respecter toutes les règles, j’ai besoin d’un éclaircissement rapide sur les…
Acheter un véhicule hybride : conseils et avantages
En bref : Dans un contexte où l’écologie et les économies d’énergie guident les choix…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches