Comment l’âge et le profil du conducteur influencent la prime auto
Comment l’âge et le profil du conducteur influencent la prime auto peut sembler abstrait. En réalité, c’est une question de risques et d’anticipation que chaque assuré peut comprendre et maîtriser. L’âge et le profil de conduite forment des facteurs clefs que les assureurs mobilisent pour calculer la prime. Dans cet article de fond, nous explorons comment ces éléments s’imbriquent, quelles données les compagnies regardent, et quelles stratégies vous permettent de réduire le coût sans renoncer à une couverture adaptée. Le sujet s’inscrit dans une logique de crédits et de financement automobile, où la prime devient une composante centrale du coût total du véhicule assuré. Pour éclairer vos choix, nous proposons des repères concrets, des exemples réalistes et des comparaisons claires afin que vous puissiez estimer votre prime en fonction de votre âge et de votre profil.
Pour vous aider à naviguer dans ce sujet, deux ressources internes vous guident vers des pistes pratiques. Parcourez d’abord notre guide sur les assurances auto afin de découvrir les notions de base et les formules existantes. Ensuite, explorez les conseils d’achat pour évaluer les garanties les plus utiles selon votre situation. Trouver une couverture adaptée est possible lorsque vous confrontez les informations et que vous ajustez les paramètres à votre réalité personnelle.
Quels éléments de profil influencent la prime selon l’âge et le comportement de conduite
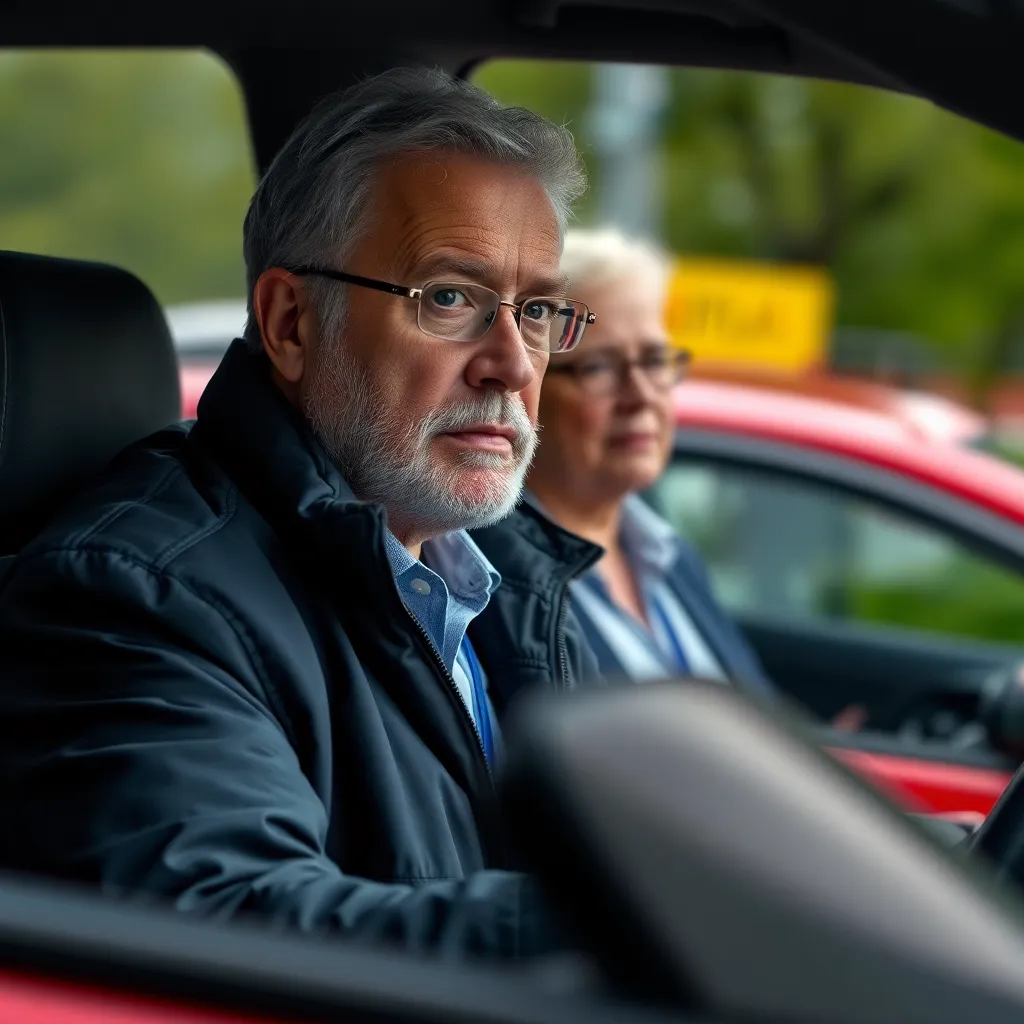
Imaginez que vous envisagiez une assurance pour votre berline et que vous soyez âgé d’un certain âge, sans sinistre notable dans les années récentes. Les assureurs tiennent compte de votre parcours et de votre capacité à conduire en toute sécurité. Le véhicule et son usage restent importants, mais votre profil conducteur module la prime bien davantage que vous ne le pensez. Le calcul repose principalement sur trois axes qui se recoupent: l’expérience de conduite, l’historique des sinistres et les caractéristiques propres à votre véhicule. Ces éléments se combinent pour déterminer le niveau de risque perçu par l’assureur et, par conséquent, le montant de la prime. En pratique, attendez‑vous à ce que les jeunes conducteurs et les conducteurs expérimentés sans antécédents aient des trajectoires tarifaires différentes, même si leur véhicule et leur usage sont similaires.
- Âge et expérience de conduite: l’âge n’est pas le seul indicateur. La notion clé est l’expérience réelle sur la route et le temps passé au volant. Les jeunes conducteurs paient généralement une prime plus élevée en raison d’un risque statistiquement plus élevé de sinistre.
- Antécédents et bonus‑malus: un parcours sans sinistre responsable tend à abaisser la prime au fil des années, tandis qu’un historique chargé peut l’alourdir. Le mécanisme du bonus‑malus reste un levier central du coût annuel.
- Profil de conduite et usages: conduite exclusivement urbaine, trajets domicile‑travail, ou utilisation professionnelle influent sur l’évaluation du risque et sur la prime associée.
Les chiffres et les pourcentages évoqués par les comparateurs et les guides indépendants varient selon les assureurs et les segments de clientèle. Cela dit, l’idée générale est claire: plus l’expérience est faible et plus le risque est perçu, plus la prime grimpe. À l’inverse, un historique robuste et une stabilité dans les habitudes de conduite permettent de décrocher des tarifs plus serrés, même pour des véhicules similaires.
Les chiffres clés ne jouent pas seulement sur le montant final. Ils conditionnent aussi les garanties et les franchises associées, qui peuvent, à garanties équivalentes, modifier sensiblement votre coût total sur la durée du contrat.
| Catégorie de profil | Impact sur la prime | Observations pratiques |
|---|---|---|
| Jeune conducteur | Prime plus élevée en raison du risque statistique | Maintenir un bonus sûr et envisager des garanties adaptées peut éviter des surprimes lourdes. |
| Conducteur expérimenté sans sinistre | Prime plus favorable à mesure que le temps passe sans sinistre | Formation continue et couverture appropriée aident à préserver le coût. |
| Profil à sinistres lourds | Prime élevée (ou augmentation des franchises) | Limiter l’exposition et viser des garanties pertinentes peut contenir la dépense. |
Concrètement, deux trajectoires typiques illustrent bien l’effet du profil. Prenez d’abord le cas d’un conducteur avec peu d’ancienneté et un permis récent: l’assureur évalue un risque élevé et applique une prime plus élevée, même si le véhicule est modeste et l’usage peu intensif. À l’opposé, un conducteur plus âgé, avec un historique vierge de sinistres et des trajets réguliers mais prudents, bénéficie d’un renouvellement tarifaire plus soutenu, grâce à un sinistralité perçue comme faible.
Plusieurs facteurs annexes modulent l’influence de l’âge et du profil sur la prime. Le sexe, la profession et le lieu de stationnement, par exemple, peuvent influencer les garanties et la tarification. Dans certains contextes, les assureurs ajustent la prime lorsque le véhicule est stationné en garage fermé ou dans une zone à faible taux de vol. En revanche, la cohabitation avec d’autres conducteurs peut entraîner des évolutions tarifaires si le véhicule est partagé ou si le profil familial présente des variations de risque.
Comment interpréter ces mécanismes dans votre budget
Concrètement, vous pouvez agir sur ces leviers sans révolutionner votre mode de vie. Premièrement, sécuriser votre habitation et votre véhicule avec des dispositifs anti‑vol, anti‑incendie et anti‑effraction peut influencer favorablement la prime en réduisant le risque global. Deuxièmement, privilégier des formations à la conduite défensive ou des stages de perfectionnement peut être valorisé par les assureurs et alléger le coût. Troisièmement, vérifier les options et exclusions liées au bonus‑malus et aux franchises peut éviter des charges cachées lors des renouvellements. Ces leviers ne remplacent pas l nécessité d’une couverture adaptée; ils refinancent simplement le coût en fonction du niveau réel de risque.
Connaître les mécanismes vous permet d’éviter les pièges: une bonne sécurité, une conduite régulière et une vérification annuelle des garanties suffisent souvent à stabiliser la prime.
Les scénarios concrets et les leviers pour limiter la prime selon l’âge
Prenons des exemples simples et réalistes pour illustrer ces dynamiques, sans chiffres numériques précis. D’abord, un conducteur de quarantaine ans, sans antécédents, qui conduit principalement en milieu urbain et qui gare son véhicule dans un garage privé peut obtenir une prime raisonnable pour un véhicule fiable et peu énergivore. Ensuite, un jeune conducteur qui suit une formation avancée et qui opte pour une assurance avec bonus malus favorable peut réduire sa prime au fil des années, même si elle démarre plus haut. Enfin, un senior en bonne santé et sans sinistre récent peut bénéficier d’un ajustement progressif qui atténue l’élévation potentielle due à l’âge, tout en conservant une couverture adaptée à ses besoins.
- Ajuster le montant des franchises peut impacter votre prime et votre coût réel en cas de sinistre.
- Choisir des garanties utiles plutôt que des options superflues permet d’optimiser le rapport coût/ couverture.
- Comparer les offres régulièrement peut révéler des différences tarifaires importantes entre assureurs.
- Maintenir des habitudes de conduite sûres reste le moyen le plus efficace de limiter les coûts à long terme.
Pour les conducteurs âgés, l’équilibre peut se trouver dans une offre qui valorise l’expérience tout en restant compétitive. L’âge avancé peut être perçu comme un facteur de stabilité, mais il peut aussi conduire à des surprimes liées à d’autres paramètres tels que les équipements de sécurité du véhicule ou l’usage du véhicule. Les assureurs balisent ces éléments avec des grilles tarifaires propres à chaque portefeuille client.
Encadré sur les chiffres et les seuils du système actuel
Les barèmes exacts varient selon l’assureur, le type de véhicule et le territoire. La tendance générale exploite le lien entre expérience et sinistralité pour calibrer les primes sur une échelle allant des conducteurs novices à ceux au parcours sans faute.
Dans les scénarios évoqués, vous constatez que les chiffres ne sont pas figés et que les mécanismes permettent des améliorations progressives. Pour un même profil et un véhicule identique, deux assureurs peuvent proposer des tarifs sensiblement différents. Cela relève non seulement de la politique tarifaire, mais aussi de la gestion du risque et des marges propres à chaque opérateur.
L’importance du bonus‑malus et de l’apprentissage dans les coûts futurs
Le système bonus‑malus est l’un des instruments principaux qui relie âge, expérience et coût de l’assurance. Un parcours sans sinistre responsable entraîne une atténuation progressive du coût annuel. À l’inverse, une faute légère peut limiter les gains et maintenir la prime plus élevée. Le dispositif peut aussi s’accompagner d’une surprime lorsque l’assurance a été interrompue ou lorsque le permis a été obtenu récemment. Les différents scénarios montrent que l’effet le plus durable est lié à la continuité et à la qualité de la conduite, plutôt qu’à l’âge seul.
- Bonus-majoration: la réduction de prime liée à l’absence de sinistre se cumule année après année.
- Surprime jeune conducteur: un coût additionnel lié à l’inexpérience peut s’amplifier au début de la souscription.
- Impact du AAC ou de formations: les formations spécifiques peuvent contenir des réductions tarifaires durables.
La direction à prendre est claire: privilégier les comportements qui réduisent le risque et choisir des garanties pertinentes, afin d’obtenir des améliorations tarifaires durables. Le service public rappelle que la surprime peut s’appliquer dans certaines conditions et peut être modulée selon l’ancienneté de l’assurance et les antécédents du conducteur. En outre, la connaissance précise des règles et des exclusions permet d’éviter les surprises au moment du renouvellement.
Tableau comparatif des trajectoires tarifaires selon l’âge et le profil
| Profil | Avantage potentiel sur la prime | Actions recommandées |
|---|---|---|
| Jeune conducteur, formation suivie | Perspective d’évolution favorable après quelques années | Valoriser les formations, privilégier les garanties utiles. |
| Conducteur expérimenté sans sinistre | Stabilité et réduction progressive | Maintenir les bonnes habitudes et réviser les garanties annuellement. |
| Senior actif, véhicule fiable | Prime potentiellement plus compétitive avec un bon dossier | Proposer des dispositifs de sécurité et des usages réguliers. |
Ce tableau montre l’enjeu: l’âge agit comme un facteur complexe, mais la vraie réduction vient de la gestion du risque et de la sélection des garanties. L’objectif est d’éclairer votre réflexion pour choisir une offre adaptée à votre situation et à votre budget, sans se contenter d’un tarif affiché à la légère.
Comment choisir et négocier sa prime en fonction de son âge et de son profil
La négociation tarifaire dans le cadre d’un contrat auto ne ressemble pas à une négociation traditionnelle. Elle passe par une compréhension fine des éléments qui font grimper ou baisser la prime, puis par des choix concrets lors de la souscription et des renouvellements. Voici les axes qui vous paraîtront les plus utiles.
- Évaluer les garanties réellement utiles: bris de glace, vol, assistance, protection juridique, etc. Certaines options peuvent être superflues selon votre usage et votre véhicule.
- Optimiser le véhicule et les dispositifs de sécurité: une voiture équipée de systèmes d’assistance à la conduite et de dispositif antivol peut influencer favorablement la prime.
- Prévenir les risques et les coûts futurs: adhérer à des formations ou adopter des habitudes de conduite attentives peut se traduire par des baisses significatives sur plusieurs années.
Dans la pratique, certains conseils issus de sources officielles ciblent directement les conducteurs jeunes ou novices: privilégier la stabilité des garanties et éviter les ruptures d’assurance peut limiter les majorations et les surprimes. Pour les conducteurs plus âgés, l’accent est mis sur l’adaptation de l’offre à l’usage réel du véhicule et sur le maintien d’un dossier sans sinistre afin de préserver une tarification favorable.
La clé est de fusionner une couverture adaptée avec des comportements de conduite constants et responsables, afin d’obtenir une prime qui reflète réellement votre risque et vos besoins.
Les limites des comparateurs et comment obtenir le meilleur compromis
Les comparateurs en ligne donnent des indications utiles, mais ils ne remplacent pas une évaluation personnalisée. Les chiffres qu’ils affichent doivent être interprétés avec prudence, car chaque assureur applique ses propres grilles et hypothèses. L’âge et le profil jouent des rôles différents selon le portefeuille client et les priorités tarifaires. Pour obtenir le meilleur compromis, combinez une comparaison honnête des garanties, des franchises et des coûts annexes, avec une consultation personnalisée auprès de plusieurs assureurs.
- Relire attentivement les exclusions et les plafonds de garantie.
- Conserver un dossier clair sur les trajets et l’usage du véhicule.
- Tester différentes configurations de garanties et d’options pour mesurer l’impact sur la prime.
- Demander des simulations auprès de professionnels et de services publics compétents.
- Utiliser les ressources internes offertes par votre assureur pour comprendre les mécanismes du bonus‑malus.
À noter, la référence officielle rappelle que le cadre légal encadre la surprime et les règles du bonus‑malus, mais laisse une marge d’action individuelle pour adapter la prime à votre histoire et à vos besoins. La compréhension des mécanismes vous aide à éviter les pièges tarifaires et à bâtir une solution conforme à vos objectifs financiers et protégée face aux aléas.
Conclusion et perspectives pour votre prime auto selon l’âge et le profil
En définitive, l’âge et le profil du conducteur ne déterminent pas une prime figée, mais un ensemble d’indicateurs qui évoluent avec le temps et les choix de couverture. Vous pouvez agir sur ces paramètres et, surtout, aligner votre contrat avec vos habitudes de conduite et vos priorités. L’objectif est d’obtenir une protection adaptée à votre situation tout en maîtrisant le coût sur la durée. En pratique, privilégier les garanties pertinentes, sécuriser le véhicule et suivre régulièrement son dossier tarifaire permet de stabiliser la prime et de la rendre plus prévisible.
Questions fréquentes
Les jeunes conducteurs paient-ils toujours plus cher ?
En règle générale, la prime initiale peut être plus élevée, car le risque statistique est considéré plus élevé. Avec le temps et un historique sans sinistre, la prime peut diminuer progressivement grâce au bonus‑malus et à des conditions de conduite plus favorables. Le cas varie selon l’assureur et les garanties choisies.
Comment l’âge influence-t-il le coût à long terme ?
L’âge peut être perçu comme un indicateur de stabilité et d’expérience. Cependant, la tarification dépend surtout de l’expérience réelle et des sinistres. Un conducteur âgé sans sinistre peut bénéficier d’un coût plus stable, tandis qu’un jeune conducteur peut devoir avancer davantage avant de bénéficier d’un coût plus favorable.
Quelles garanties privilégier pour limiter la prime ?
Priorisez les garanties utiles à votre usage réel et restez attentif aux franchises. Des garanties inutiles peuvent alourdir la prime sans apporter une couverture adaptée. Des dispositifs de sécurité et des formations peuvent offrir des réductions durables.
Le bonus‑malus peut‑il annuler une surprime ?
Le bonus‑malus peut atténuer la prime au fil du temps lorsque vous restez sans sinistre responsable. La surprime, elle, s’applique dans certaines situations comme une interruption d’assurance ou un permis récent; son effet peut être modulé par l’ancienneté et les garanties choisies.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires
Acheter une voiture en 2026 : tendances et astuces à connaître
Acheter une voiture en 2026 : tendances et astuces à connaître Je raconte souvent mon expérience personnelle parce que, en...
Le guide complet pour acheter une voiture sans mauvaise surprise
En bref J’ai moi-même vécu cette étape il y a quelques années et j’ai appris à chaque étape. Le souvenir...
Comment évaluer la valeur réelle d’un véhicule d’occasion
En bref : L’article décrit comment estimer la valeur réelle d’un véhicule d’occasion en combinant les notions officielles (cote automobile)...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Conseils d'achat
Voiture de société : conseils pour bien choisir son véhicule
En bref Figure-toi que lorsque j’ai dû équiper ma société d’une voiture de société, j’ai…
Les critères essentiels pour choisir une voiture familiale
En bref Réalisez ce choix en mode 2026: j’ai moi-même suivi ce chemin, entre essais…
L’importance de l’essai routier avant l’achat d’une voiture
Pour être sûr de respecter toutes les règles, j’ai besoin d’un éclaircissement rapide sur les…
Acheter un véhicule hybride : conseils et avantages
En bref : Dans un contexte où l’écologie et les économies d’énergie guident les choix…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches