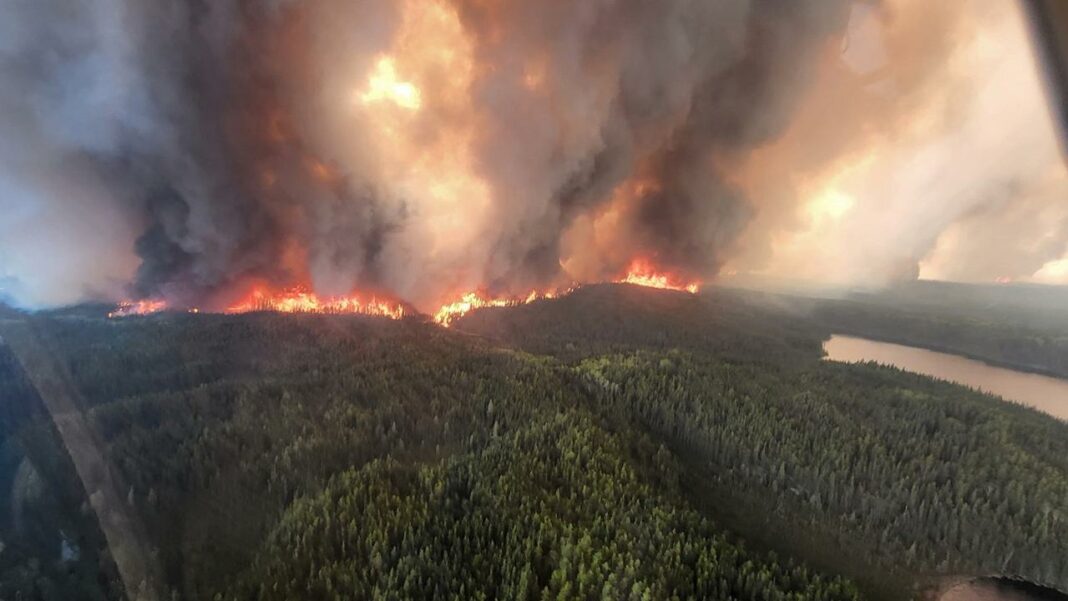
Au Canada, l’impact croissant des catastrophes climatiques fait exploser les primes d’assurance
Au Canada, l’impact des catastrophes climatiques sur les primes d’assurance
Le paysage météorologique du Canada évolue rapidement, entraînant une augmentation des coûts pour les assurés, en particulier dans le secteur de l’assurance habitation. En 2024, les sinistres liés aux catastrophes climatiques ont causé des pertes de plus de 8,5 milliards de dollars, une rupture historique qui a conduit à une hausse vertigineuse des primes d’assurance.
Les principales catastrophes climatiques en 2024
Les événements climatiques majeurs de l’année, tels que la tempête de grêle à Calgary, les inondations au Québec, et les incendies de forêt à Jasper, ont mis à l’épreuve la capacité de résilience des compagnies d’assurance. Ces sinistres ont un effet direct sur la gestion des risques des assureurs et, par conséquent, sur les primes.
Les effets des changements climatiques sur le marché de l’assurance
Le Bureau d’assurance du Canada (BAC) a confirmé que le secteur fait face à des tensions croissantes dans les régions à risque élevé. Cette situation entraîne des rajustements de primes qui peuvent parfois mener à une réduction de l’accès à certaines protections. Près de 1,5 million de foyers canadiens sont désormais sans couverture adéquate, ce qui soulève des préoccupations quant à l’avenir de l’assurance.
Analyse de l’augmentation des primes d’assurance
À mesure que les coûts des sinistres augmentent, les assureurs doivent ajuster leurs modèles de tarification. Selon l’analyse, les régions les plus touchées par les catastrophes météorologiques affichent des tendances variées en matière de coûts d’assurance. Il est crucial d’évaluer l’incidence des dommages assurés sur les foyers canadiens et la façon dont cela modifie leurs habitudes de consommation.
| Catastrophe | Coût des dommages (en milliards) | Impact sur les primes d’assurance |
|---|---|---|
| Tempête de grêle à Calgary | 2,3 | Augmentation de 30% |
| Inondations au Québec | 2,1 | Augmentation de 25% |
| Incendies de forêt à Jasper | 4,1 | Augmentation de 40% |
Stratégies pour faire face aux défis de l’assurance
Pour éviter que l’assurance ne devienne un produit inaccessible, les experts insistent sur l’urgence d’investir dans la préparation face aux changements climatiques. Voici quelques stratégies recommandées pour les Canadiens :
- Renforcer les infrastructures locales pour résister aux sinistres.
- Promouvoir l’assurance contre les catastrophes naturelles.
- Éduquer les propriétaires sur les meilleures pratiques en matière de protection.
- Encourager des solutions innovantes en matière d’assurance.
La nécessité d’une approche proactive
Les changements climatiques exigent une adaptation rapide de la part des compagnies d’assurance. Cela pourrait inclure l’abandon de certaines zones à haut risque et la révision des gouvernances de risque pour mieux s’ajuster aux fluctuations météorologiques. En 2026, cette dynamique sera cruciale pour maintenir un marché de l’assurance stable.
Pour plus d’informations sur les impacts des catastrophes naturelles sur l’assurance, consultez ce lien. En complément, une analyse sur les augmentations de tarifs suite à des événements climatiques se trouve ici : ici.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires
Assurance habitation : pourquoi la Corse affiche les prix les plus élevés tandis que d'autres régions paient moitié moins
La question des tarifs d’assurance habitation en France révèle de grandes disparités régionales. En effet, si vous résidez en Corse,...
Assurances en 2026 : Perspectives et évolutions pour la santé, l’habitation et l’automobile
Avec l’année 2026 qui approche, le secteur des assurances s’apprête à vivre des bouleversements majeurs. Les prévisions indiquent des augmentations...
Réduction des tarifs d'assurance pour les propriétaires en Floride : une bonne nouvelle pour les ménages locaux
En Floride, les ménages locaux attendent avec impatience une évolution significative concernant leurs dépenses d’assurance. L’annonce récente de la réduction...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches