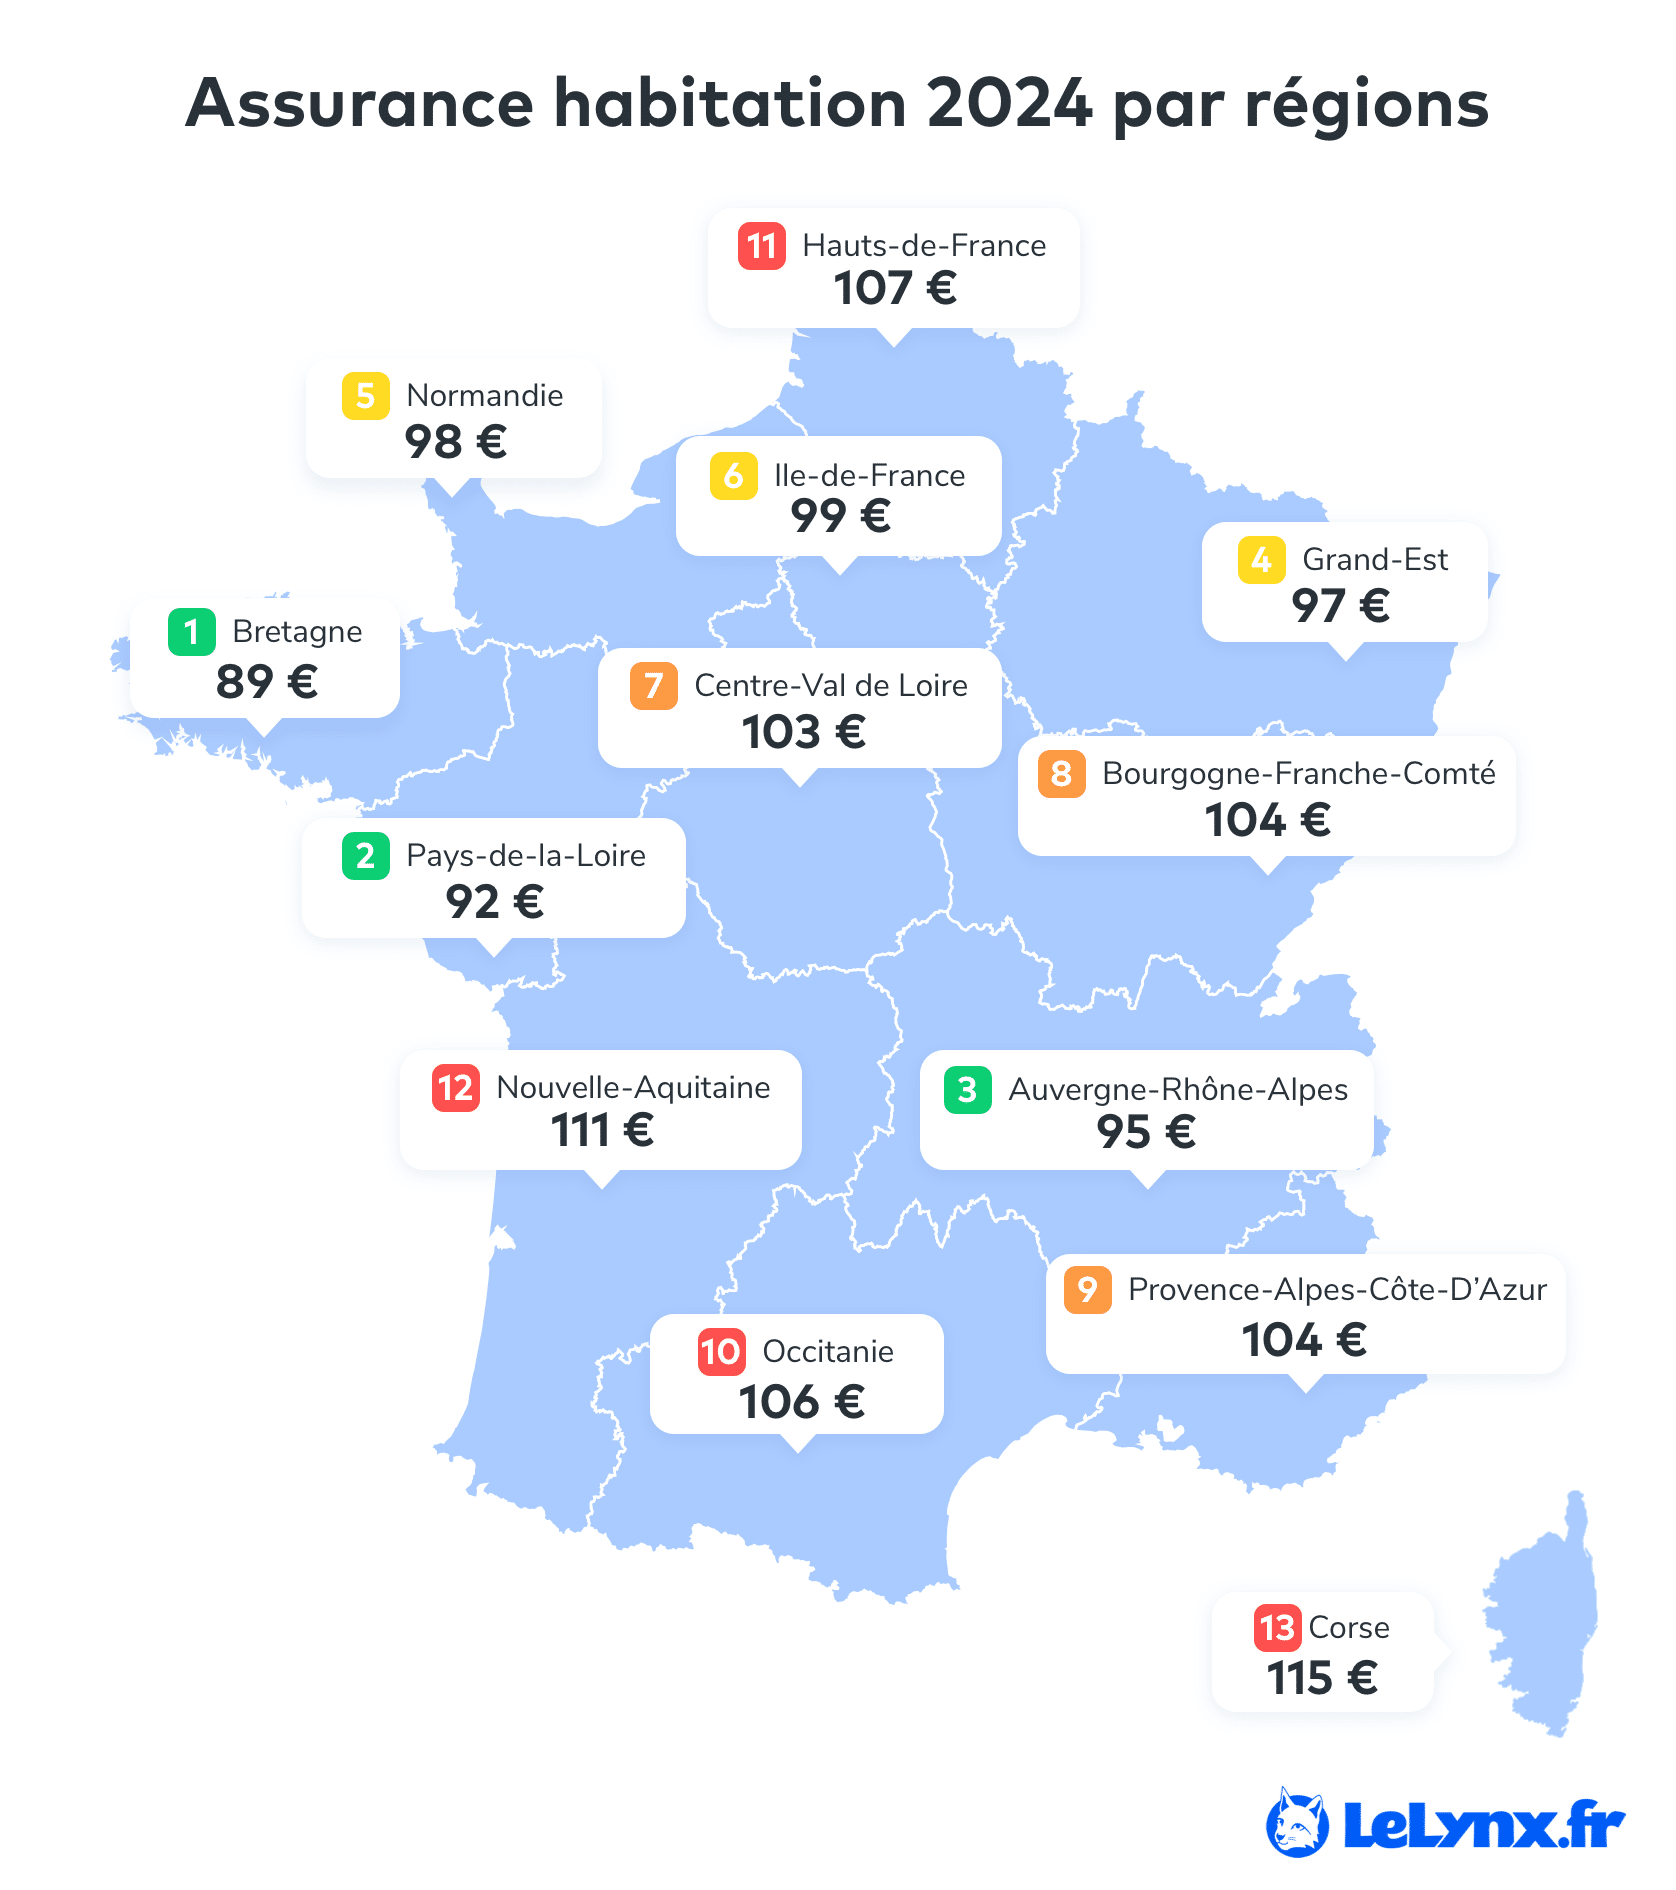
Baromètre Assurance Habitation : Analyse des Données Clés de Février 2026
Le marché de l’assurance habitation fait face à des évolutions majeures en février 2026, marquant un tournant significatif dans la tarification et les tendances assurance. Protestations sur les hausses tarifaires, contexte économique instable et sinistres habitation en forte augmentation, plusieurs éléments impactent directement les primes d’assurance.
Prix moyens de l’assurance habitation en février 2026
Pour mieux appréhender la situation actuelle, le baromètre de février 2026 révèle les prix moyens pour deux types de profils d’assurés : locataires et propriétaires. Les valeurs affichées servent d’indicateurs essentiels pour comprendre les variations qui en découlent.
| Profil de l’assuré | Prix moyen annuel |
|---|---|
| Locataire d’un appartement entre 40 et 69 m² | 138 €/an |
| Propriétaire d’une maison de + de 110 m² | 394 €/an |
Ces chiffres illustrent une stabilité relative par rapport aux données de janvier, avec des variations mineures. Cependant, cette apparence de calme cache une réalité plus complexe. Les assureurs ont déjà pris en compte les augmentations de coûts des années précédentes, notamment en raison de l’inflation des matériaux et de l’augmentation des sinistres liés aux catastrophes naturelles.
Analyse des prix en fonction de la surface
La surface du logement reste un facteur déterminant dans la tarification. Voici les prix moyens annuels observés selon la superficie :
| Type de logement / Statut | Surface | Prix moyen annuel |
|---|---|---|
| Locataire d’appartement | Moins de 39 m² | 109 € |
| Locataire d’appartement | Entre 40 et 69 m² | 138 € |
| Locataire d’appartement | Plus de 70 m² | 173 € |
| Propriétaire de maison | Moins de 109 m² | 301 € |
| Propriétaire de maison | Plus de 110 m² | 394 € |
On constate qu’un appartement de moins de 39 m² peut coûter jusqu’à 64 € de moins en assurance par rapport à un logement de plus de 70 m². Cette hausse des prix est révélatrice des risques additionnels qui augmentent avec la superficie, tels que les dégâts des eaux et des sinistres climatiques.
Localisation et impact sur les primes
Les différences de tarifs selon la localisation sont également notables et ne sont pas accidentelles. Les villes de Brest, Dijon et Cassis montrent des écarts de prix significatifs :
| Ville | Prix assurance |
|---|---|
| Brest | 133 € |
| Dijon | 117 € |
| Cassis | 170 € |
Cassis se distingue par des risques plus élevés, notamment en raison de son exposition à des aléas climatiques, alors que Dijon bénéficie d’un climat relativement serein. Ces variations soulignent la nécessité pour les assurés d’adapter leur couverture en tenant compte des spécificités locales.
Portrait de l’assuré : Solène
Solène, propriétaire d’un appartement de 60 m² dans les Bouches-du-Rhône, illustre parfaitement cette dynamique. Avec un capital mobilier sous les 10 000 €, sa prime s’élève à 196 €, un montant supérieur à la moyenne nationale pour sa surface. Les raisons incluent :
- Le statut de propriétaire.
- Une localisation à risque.
- La montée des coûts de réparation dans sa région.
Ce cas révèle comment des éléments contextuels peuvent influencer considérablement les coûts d’assurance, même pour des biens de valeur modestes.
Les acteurs du marché : qui propose les meilleurs tarifs ?
Pour ceux à la recherche de solutions économiques, le baromètre de février 2026 met en avant les assureurs les moins chers :
| Logement | Rang | Assureur | Prix annuel |
|---|---|---|---|
| Appartement | 1 | Acheel | 94 € |
| Appartement | 2 | Luko by Allianz Direct | 100 € |
| Appartement | 3 | JeLoueBien | 106 € |
| Maison | 1 | Acheel | 158 € |
| Maison | 2 | Qivio | 176 € |
| Maison | 3 | Lemonade | 260 € |
Ces chiffres illustrent que les assureurs digitaux, tels qu’Acheel, sont compétitifs sur les profils locataires grâce à leur capacité à mutualiser les risques de manière efficace. Cependant, pour les maisons, les bénéfices restent plus marqués, révélant les enjeux complexes de la sinistralité.
Tendances à surveiller dans le marché de l’assurance
Ce baromètre met en l’avant des transformations indéniables dans le secteur, avec des primes qui se stabilisent à des niveaux historiquement élevés. Voici quelques préoccupations pour les assurés :
- Ajuster le capital mobilier pour éviter la surassurance.
- Évaluer régulièrement les franchises et exclusions.
- Comparer les offres à garanties équivalentes.
Les assurés doivent désormais naviguer dans un marché où chaque paramètre de tarification peut avoir un impact significatif sur leur budget.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires
Anticiper l'inattendu : les assurances essentielles pour les femmes seules et cheffes de famille
Dans un contexte où chaque imprévu peut déséquilibrer un foyer, il devient crucial pour les femmes seules et les cheffes...
Tempête Nils : découvrez les critères indispensables pour obtenir une indemnisation de votre assurance
La tempête Nils a profondément marqué le Sud-Ouest de la France, provoquant des dégâts considérables, notamment dans les Pyrénées-Atlantiques. Ce...
Comparer les assurances habitation : une démarche indispensable pour protéger votre foyer et votre budget
Dans un monde où les aléas climatiques et les imprévus peuvent survenir à tout moment, choisir la bonne assurance habitation...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches