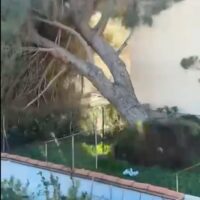
Tempête Nils : découvrez les critères indispensables pour obtenir une indemnisation de votre assurance
La tempête Nils a profondément marqué le Sud-Ouest de la France, provoquant des dégâts considérables, notamment dans les Pyrénées-Atlantiques. Ce phénomène naturel a non seulement mis à l’épreuve les infrastructures locales, mais a également soulevé de nombreuses interrogations sur les mécanismes d’indemnisation par les assurances. Face à une situation délicate, il devient essentiel de comprendre les critères requis pour bénéficier d’une couverture adéquate.
Les conséquences des intempéries : un constat alarmant
Les dommages causés par la tempête Nils touchent une multitude de biens, allant des arbres arrachés aux toitures détruites. Les sinistrés doivent faire face à des coûts de réparations potentiellement élevés. Tous ces incidents soulèvent des questions sur la réclamation d’indemnisation auprès de leur assurance habitation. En cas de sinistre, il est crucial de savoir comment procéder efficacement.
Les dommages couverts par l’assurance
Lorsqu’une tempête provoque des dommages, il est important de déterminer ce qui est couvert par une garantie assurance. Voici quelques points clés :
- Les dommages aux structures de la maison, comme la toiture et les murs.
- La destruction ou la dégradation des équipements ménagers.
- Les biens mobiliers endommagés ou perdus, sous certaines conditions.
Il est à noter que certains biens, comme les jardins ou les objets non protégés, peuvent ne pas être assurés.
| Dommages éligibles | Exemples |
|---|---|
| Toitures | Comble arraché par le vent |
| Équipements ménagers | Appareils électroménagers détruits |
| Biens mobiliers | Meubles endommagés |
Comprendre la procédure d’indemnisation après la tempête Nils
Les démarches à suivre après un sinistre peuvent sembler complexes. Il est vital d’agir rapidement pour maximiser les chances d’indemnisation. Le délai légal pour faire une réclamation assurance est de cinq jours après avoir pris connaissance des dommages. Voici les étapes recommandées :
- Documentez tous les dégâts à l’aide de photos.
- Contactez votre assureur pour signaler le sinistre.
- Conservez toutes les factures de réparations et devis d’entrepreneurs.
Un expert sera ensuite dépêché par l’assurance pour évaluer les dégâts. Il est conseillé de solliciter un artisan rapidement afin d’obtenir un devis précis qui appuiera votre demande d’indemnisation.
Les critères de reconnaissance des catastrophes naturelles
Pour que la tempête Nils soit reconnue comme une catastrophe naturelle, des critères spécifiques doivent être remplis. Cette reconnaissance permet de débloquer des mécanismes d’indemnisation plus favorables. La désignation d’état de catastrophe naturelle doit être faite auprès du préfet dans un délai de 24 mois suivant l’événement. Toutefois, tous les phénomènes climatiques ne déclenchent pas automatiquement cette reconnaissance.
| Phénomène reconnaissable | Exemples |
|---|---|
| Inondations | Ruissellement ou débordement |
| Tempêtes | Vent dépassant un certain seuil |
| Autres | Feux de forêts ne sont pas reconnus |
Évaluer les dégâts pour une indemnisation optimale
Lors de la déclaration d’un sinistre, une évaluation précise des dégâts est cruciale. Les assurés doivent non seulement se concentrer sur les dommages visibles, mais également sur les impacts potentiels à long terme. Les experts recommandent de réaliser une évaluation exhaustive incluant :
- L’analyse des dommages structurels.
- L’inventaire des équipements endommagés.
- Une évaluation des impacts prolongés sur l’habitation.
En ayant une image claire des dégâts, les assurés pourront mieux justifier leur demande d’indemnisation auprès de l’assurance.
Prendre en compte les critères d’assurance
Les assurés doivent vérifier attentivement leur contrat d’assurance pour comprendre les garanties en matière de tempête. Certains critères sont indispensables pour favoriser une bonne couverture :
- Existence d’une garantie assurance pour les dommages causés par le vent.
- Seuil de vent nécessaire pour déclencher la couverture.
- Limitations des biens couverts et exclusions spécifiques.
Pour une compréhension approfondie des garanties, vous pouvez consulter ce lien sur les assurances habitation trop souvent négligées.
Les conséquences de la tempête Nils appellent à une vigilance accrue de la part des assurés. En répondant présent à ces enjeux d’indemnisation, ils se préparent à affronter les risques croissants liés aux phénomènes climatiques.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires
La croissance de la Matmut stimulée par l'acquisition des contrats d'assurance vie d'ex-HSBC
La récente acquisition par la Matmut des contrats d’assurance vie de l’ex-HSBC représente une étape cruciale dans sa stratégie d’entreprise,...
Vidéo - Assurance garage : est-ce une obligation ? Comment choisir la couverture adaptée à votre situation
Dans un contexte où la sécurité de votre véhicule et de vos biens est essentielle, il est crucial de bien...
Après la tempête : 4 dommages au jardin que votre assurance habitation refuse souvent de couvrir
Les événements météorologiques peuvent rapidement transformer un jardin bien entretenu en un désastre. Après le passage d’une tempête, il est...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches