
Les réclamations catastrophiques propulsent la gravité des assurances habitation à un niveau record depuis sept ans, selon LexisNexis.
Les compagnies d’assurance habitation aux États-Unis ont traversé une année 2024 marquée par des défis sans précédent, comme l’indique le rapport annuel de LexisNexis sur les tendances en matière d’assurance habitation. Les réclamations catastrophiques et la gravité des sinistres ont atteint des niveaux alarmants, entraînant une hausse significative des primes pour les consommateurs.
Augmentation des réclamations catastrophiques : un signal d’alarme pour l’assurance habitation
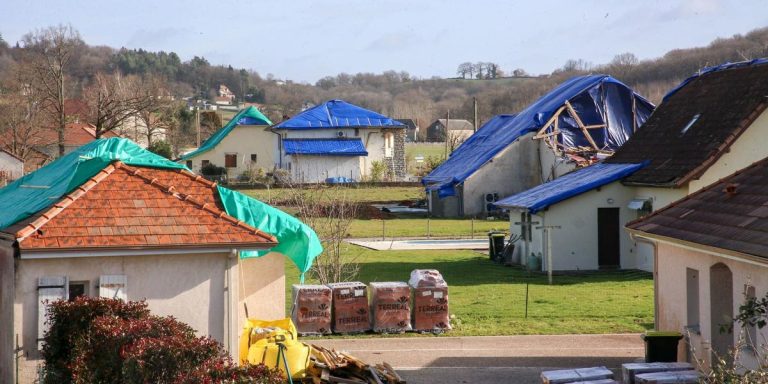
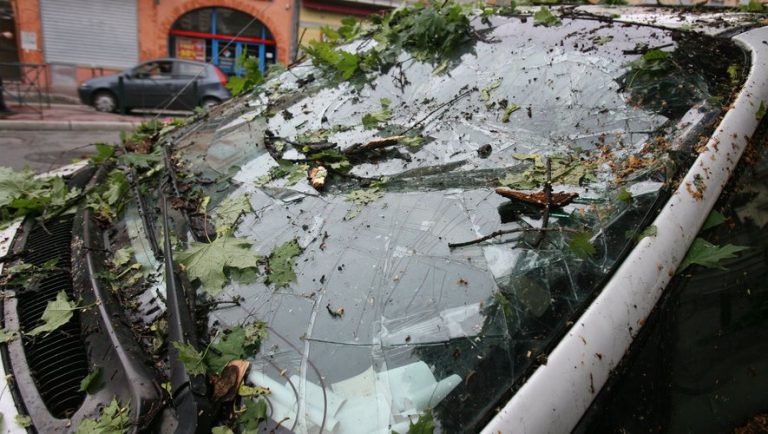
Le rapport de LexisNexis révèle une augmentation de 9% de la gravité des sinistres, un niveau inégalé depuis sept ans. Cette montée est en grande partie attribuée aux événements climatiques extrêmes de 2024, qui ont entraîné des pertes dépassant 1 milliard de dollars dans le pays. Ces chiffres illustrent une crise croissante dans le secteur de l’assurance, exacerbée par des catastrophes de plus en plus fréquentes.
- La fréquence des sinistres a considérablement augmenté.
- Les assureurs doivent faire face à des coûts de pertes en constante augmentation.
- Les primes d’assurance grimpent en réponse à ces défis.
Coûts des sinistres liés aux catastrophes
La situation est particulièrement préoccupante avec les réclamations liées à des catastrophes naturelles. En 2024, les États-Unis ont enregistré 27 événements climatiques majeurs, représentant une hausse de 21% par rapport à la moyenne historique. Cela a conduit à un taux de réclamations catastrophiques atteignant 42% de toutes les réclamations.
| Type de sinistre | Taux de gravité (%) | Pertes totales (en milliards) |
|---|---|---|
| Catastrophes naturelles | 64 | Non précisé |
| Sinistres de vent | 23.5 | 30.7 |
| Pertes dues à la grêle | 19 | Non précisé |
Ralentissement du marché immobilier et assurance : un lien étroit
À la suite de l’augmentation des primes d’assurance, près de 50% des propriétaires ont été confrontés à des hausses de tarifs, ceci marquant le plus important bond en plus d’une décennie. Les analystes prévoient une montée supplémentaire de 8% des primes au niveau national pour 2025, en réponse à cette pression croissante.
- Des hausses de premiums impactent la demande immobilière.
- Les taux de prêt hypothécaire stagnent, entraînant un retard dans les ventes de biens.
- La couverture d’assurance devient de plus en plus difficile à obtenir dans certaines zones à risque.
Les États comme la Floride et la Californie pourraient voir leurs primes d’assurance flamber, avec des augmentations prévus jusqu’à 200% dans certaines municipalités. Cela soulève des inquiétudes quant à l’accessibilité des logements pour les acheteurs potentiels.
Tendances régionales et spécifiques aux périls
Pour 2024, certains États tels que Colorado et Nebraska ont enregistré les coûts les plus élevés liés aux sinistres catastrophiques, notamment ceux liés à des pertes dues à la grêle. Pendant ce temps, le coût des sinistres d’incendies et de foudres a connu une légère baisse de 3% en termes de pertes, malgré une intensité accrue de ces événements.
| État | Type de sinistre | Coûts des pertes |
|---|---|---|
| Colorado | Grêle | Élevés |
| Nebraska | Grêle | Élevés |
| Texas | Grêle | Le plus cher |
Le rôle croissant des assureurs face à l’intensification du climat
Avec l’intensification des risques climatiques, la régulation des assureurs est de plus en plus scrutée. En France, des compagnies telles qu’AXA, MAIF, Groupama, et Allianz France ont dû adapter leurs politiques pour répondre aux exigences croissantes des clients.
- Garantie catastrophe naturelle obligatoire incluse dans les contrats.
- Surveillance renforcée des délais d’indemnisation.
- Augmentation des budgets de prévention des risques.
Les enjeux sont clairs : comment les compagnies d’assurance, que ce soit Matmut, MAAF, ou Crédit Agricole Assurances, peuvent-elles garantir un équilibre financier tout en offrant une couverture adéquate?
Les répercussions de cette situation pourraient être profondes, insistant sur l’importance d’une réforme délicate du secteur assurantiel, tout en préservant l’intérêt des consommateurs. La nécessité d’une adaptation continue face à un avenir climatique incertain est désormais cruciale, tant pour les assureurs que pour les assurés.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires
Hausse des assurances habitation en 2026 : des prix en augmentation de 6 à 7%, avec des pics marqués dans les villes moyennes comme Avignon et La Rochelle
La hausse des tarifs des assurances habitation est devenue une réalité incontournable en 2026. Les propriétaires et locataires doivent se...
Assurances en 2026 : Perspectives et évolutions pour la santé, l’habitation et l’automobile
Avec l’année 2026 qui approche, le secteur des assurances s’apprête à vivre des bouleversements majeurs. Les prévisions indiquent des augmentations...

Les raisons de l'augmentation des primes d'assurance habitation
La hausse des primes d’assurance habitation est devenue une préoccupation majeure en 2025. Cette évolution est le fruit d’une multitude...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches