Cette option d’assurance habitation que beaucoup de souscripteurs paient sans en profiter
De nombreux souscripteurs d’assurance habitation se retrouvent à payer des options qu’ils n’utilisent jamais, souvent en raison d’un manque d’attention aux détails de leur contrat. Alors que les tarifs augmentent régulièrement, il devient essentiel de vérifier ce que chaque police inclut réellement. En 2026, les hausses de primes d’assurance risquent d’être encore plus marquées, ce qui rend d’autant plus impératif de faire le tri entre les garanties utiles et celles superflues.
L’importance des garanties dans un contrat d’assurance habitation
Lorsqu’on évoque l’assurance habitation, les réflexions tournent généralement autour des risques comme les dégâts des eaux, les cambriolages et les tempêtes. Toutefois, les options complémentaires peuvent se révéler bien plus coûteuses qu’il n’y paraît. Les assurés signent souvent leur contrat avec l’idée que chaque option est indispensable, mais cela peut entraîner des primes d’assurance gonflées de manière injustifiée.
Options cachées : entre vérité et illusion
Au fil des renouvellements, certaines options sont ajoutées tacitement, parfois sans que l’assuré s’en aperçoive. Voici quelques points à considérer :
- Les options non-utilisées : entre 20 et 80 euros par an pour des protections que les assurés ne sollicitent pas.
- L’accumulation de diverses couvertures entre différentes assurances (auto, mutuelle) qui se chevauchent.
- Les baisses de prix apportées par des réductions négociées sont souvent annulées par des options ajoutées.
Ce phénomène soulève une question : que cache réellement votre contrat d’assurance ?
Vigilance face aux hausses de tarifs
Les augmentations déjà observées en 2025 devraient continuer sur la même lancée, avec des prévisions d’augmentation de 6 à 7 % pour les tarifs des assurances habitation. Cette situation s’avère particulièrement préoccupante pour les propriétaires, qui semblent plus impactés que les locataires. Les zones géographiques à risque, souvent plus touchées par des intempéries, devront également faire face à des cotisations en forte hausse.
| Zone | Augmentation prévue (%) |
|---|---|
| Région parisiène | 7% |
| Départements sinistrés | 6% |
| Zones rurales | 5% |
Les options capables de vous coûter cher
Les souscripteurs doivent s’interroger sur l’intégralité des options qu’ils ajoutent à leur contrat. Voici quelques exemples d’options qui peuvent provoquer des frais superflus :
- Assistance juridique : souvent redondante avec d’autres assurances.
- Protection en cas de sinistre : ainsi que des assurances auto qui offrent déjà une couverture.
- Assurances inutiles : comme celles de protection contre des dommages couverts par d’autres contrats.
Ces options semblent offrir des avantages, mais la réalité peut s’avérer tout autre. Les assurés se retrouvent souvent à payer pour des couvertures qui ne leur apporteront rien de plus que ce qu’ils possèdent déjà.
Comment optimiser son contrat d’assurance habitation
Pour pallier ces problèmes, il est essentiel d’auditer son contrat d’assurance habitation régulièrement. Voici quelques étapes à suivre :
- Examinez chaque garantie présente dans votre contrat.
- Comparez avec les protections de vos autres assurances (auto, mutuelle, etc.).
- Identifiez les options redondantes pour les supprimer.
- Consultez des experts ou des comparateurs en ligne pour identifier les meilleures assurances.
En 2026, il sera crucial de porter une attention particulière à ces détails afin de ne pas gaspiller votre budget en frais inutiles. Éclaircir ces éléments peut se traduire par une économie significative de primes d’assurance.
| Type de garantie | Incluse dans d’autres |
|---|---|
| Protection juridique | Oui (mutuelle, banque) |
| Assurance vol | Oui (assurance auto) |
| Assistance technique | Parfois (contrats de service) |
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires
Assurance habitation : des hausses pouvant atteindre 15 % selon les régions
Face à une évolution constante du marché immobilier, l’assurance habitation est un secteur où les variations tarifaires suscitent de nombreuses...
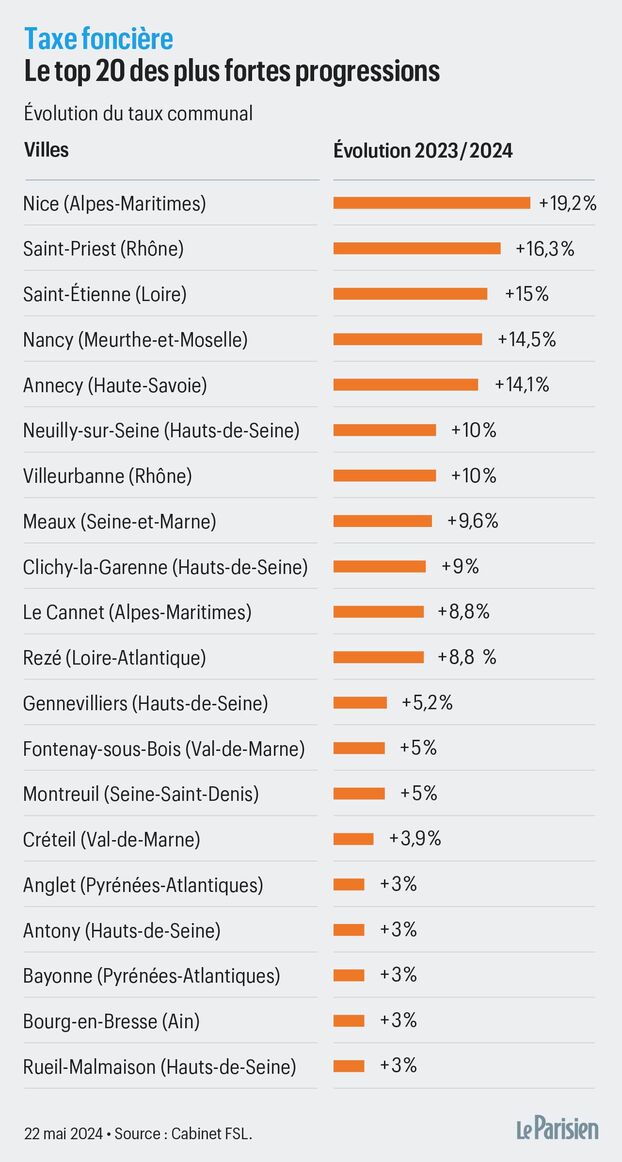
Taxe d’habitation 2025 : la flambée des surtaxes s’accélère dans de nombreuses communes
La mise en place d’une nouvelle fiscalité sur les résidences secondaires prend une tournure significative en 2025. Alors que la...
Pouvoir d’achat : logement, assurances, carburant… les dépenses incontournables augmentent de 43 € en 202...
Les dépenses incontournables liées au pouvoir d’achat des ménages français connaissent une évolution alarmante. En 2026, ces frais essentiels, qui...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches