Maisons endommagées par des véhicules : comment votre assurance habitation peut être résiliée, même sans votre faute
Les maisons endommagées par des véhicules soulèvent des questions cruciales concernant la protection de votre patrimoine et la gestion de votre assurance habitation. En effet, même si un sinistre survient sans que vous en soyez responsable, votre contrat d’assurance pourrait être menacé. La résiliation d’un contrat d’assurance habitation peut intervenir dans des situations où des dommages matériels liés à des véhicules sont constatés, entraînant des conséquences considérables sur votre couverture. Dans ce contexte, il est important de comprendre comment naviguer entre les droits des assurés et les attentes des compagnies d’assurance.
Impact des sinistres automobiles sur l’assurance habitation
Les sinistres impliquant des maisons endommagées par des véhicules peuvent engendrer des préoccupations majeures pour les propriétaires. La situation est d’autant plus préoccupante lorsque cela impacte la résiliation assurance, même lorsque vous n’avez commis aucune faute. Voici des points clés à considérer :
- Les incidents peuvent entraîner des réclamations massives et plusieurs sinistres, augmentant ainsi le risque perçu par l’assureur.
- Une résiliation sans faute est possible si les dommages sont fréquents, cela peut interpeller l’assureur sur la sécurité du quartier.
- Les mesures prises par l’assureur, comme la hausse des primes d’assurance, peuvent provoquer des tensions entre assurés et assureurs.
Réglementation et responsabilité assurance
Il est fondamental de se familiariser avec les obligations et responsabilités en cas de dommages matériels. L’assurance habitation couvre généralement les dégâts causés aux structures, mais cette couverture peut être limitée dans certaines circonstances. Voici comment cela fonctionne :
- Lorsque vous déclarez un sinistre, l’assureur est tenu de respecter les délais d’indemnisation, sauf stipulation contraire dans le contrat.
- La réglementation impose des obligations sur la gestion des sinistres, mais elle définit également les motifs pouvant conduire à une résiliation.
- En cas de sinistre habitation récurrent, votre contrat peut spécifier des conditions particulières qui pourraient déclencher la résiliation.
Démarches à suivre après un sinistre habitation
Suite à un incident, il est crucial de suivre une procédure précise pour garantir la protection de vos droits. Voici les étapes essentielles :
- Déclarez le sinistre à votre assureur dans les cinq jours ouvrés, sauf en cas de vol où le délai est réduit.
- Rassemblez toutes les preuves des dommages matériels, y compris des photos et des rapports de police si nécessaire.
- Rédigez un compte-rendu détaillé des événements pour accompagner votre déclaration.
- Si vous estimez que l’assurance refuse de vous indemniser sans motifs clairs, envisagez de solliciter un médiateur.
| ÉTAPES | DÉLAIS | DOCUMENTS À FOURNIR |
|---|---|---|
| Déclaration au assureur | 5 jours ouvrés | Formulaire de déclaration |
| Rassemblement de preuves | Immédiat | Photographies, rapports |
| Compte-rendu à l’assureur | 7 jours | Récit détaillé |
| Médiation (si besoin) | Selon le cas | Documents de la réclamation |
Prendre en compte l’évolution des litiges assurance
Dans le cadre des litiges assurance, il convient de mentionner que la hausse des sinistres peut influer sur les politiques d’assurance et sur la relation assureur-assuré. Des études récentes montrent une recrudescence de situations de conflit parmi les assurés et les compagnies suite à des pratiques jugées abusives.
- Références aux rapports de l’NAIC sur la collecte de données sur les pratiques d’assurance.
- Augmentation des réclamations, notamment dues aux intempéries et accidents.
- Importance de disposer d’un contrat bien rédigé pour prévenir les conflits et faciliter le processus d’indemnisation.
Conclusion sur la gestion des sinistres
Les propriétaires doivent naviguer avec précaution lorsqu’ils sont confrontés à des sinistres habitation impliquant des véhicules. En comprenant les risques associés à leur assurance habitation et en étant conscients de leurs droits, ils peuvent mieux se préparer à d’éventuelles résiliations sans faute. La protection de son domicile passe par une implication active et informée dans la gestion de son contrat d’assurance.
Vous pouvez consulter des ressources complémentaires pour avoir un aperçu global de la situation actuelle : hausse des litiges d’assurance habitation, options d’assurance habitation pour 2025, ou encore couvrir les catastrophes sous votre contrat.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires
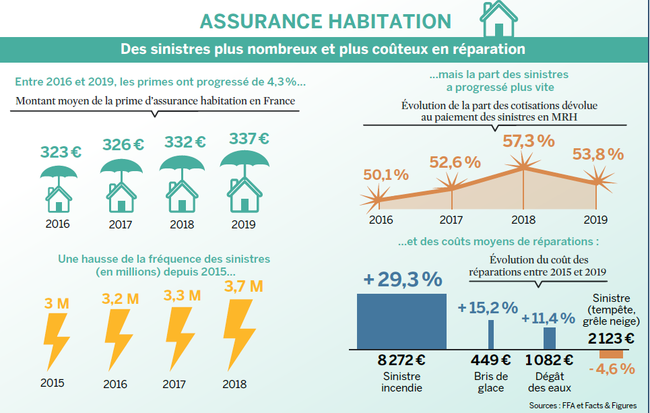
L’UFC-Que Choisir observe une hausse spectaculaire des réclamations en assurance habitation face aux aléas climatiques
Les récentes observations de l’UFC-Que Choisir révèlent qu’une augmentation marquée des réclamations en assurance habitation a été constatée, principalement due...

Augmentation de 8 % des tarifs d'assurance habitation pour les étudiants en 2025
Les étudiants, déjà affectés par des dépenses croissantes liées à leur logement, doivent faire face en 2025 à une nouvelle...
Assurance habitation : des hausses pouvant atteindre 15 % selon les régions
Face à une évolution constante du marché immobilier, l’assurance habitation est un secteur où les variations tarifaires suscitent de nombreuses...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches