Inondations à l’horizon : qui supportera les coûts et pourquoi votre assurance habitation va s’envoler d’ici 2050
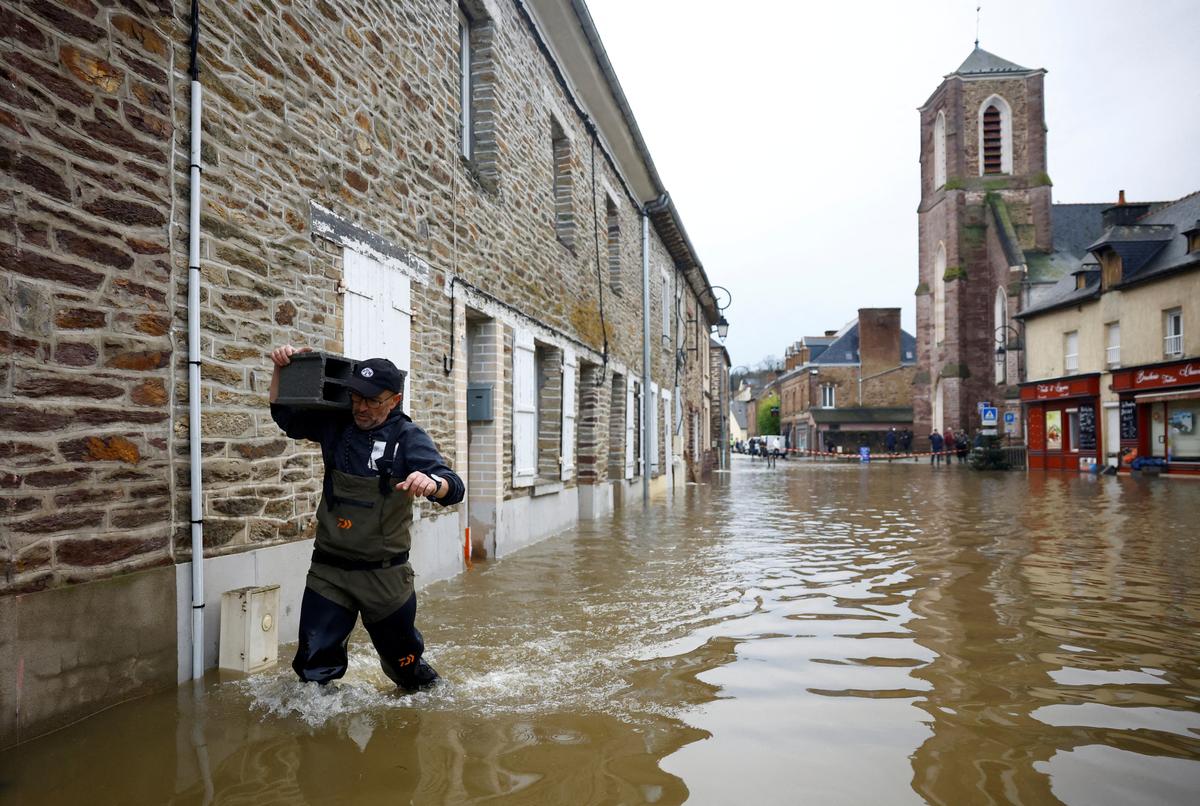
Les inondations, conséquences directes du changement climatique, sont de plus en plus fréquentes en France. Alors que les crues touchent de nombreux départements, il devient impératif de s’interroger sur l’impact économique de ces catastrophes et l’avenir des primes d’assurance habitation. Avec une hausse inévitable des coûts de la couverture des risques naturels, le modèle actuel d’assurance basé sur la solidarité nationale semble en péril. Comment cette dynamique évoluera-t-elle ?
Les crues en France : phénomène récurrent et coûteux
Le Sud-Ouest est particulièrement affecté par des inondations répétées, phénomène accentué par des événements extrêmes comme ceux observés dans le Pas-de-Calais durant l’hiver 2023-2024. Chaque incident constitue non seulement un défi pour les habitants, mais également un enjeu financier croissant pour le système d’assurance.
Modèle d’assurance en France face aux catastrophes naturelles
En France, le régime des Catastrophes Naturelles (CatNat), établi en 1982, impose que les inondations soient déclarées par un arrêté ministériel pour être couvertes par l’assurance. Ce système, unique au monde, repose sur un mécanisme de mutualisation des risques, garantissant ainsi une prime uniforme pour tous les assurés. Toutefois, cette solidarité se heurte à un défi majeur : l’explosion des coûts liés aux aléas climatiques.
| Année | Coût des sinistres (en millions d’euros) |
|---|---|
| 1982-2024 | 53 700 |
| 2024 | 1 700 |
| 2023-2024 (Pas-de-Calais) | 1 300 |
Hausse des primes d’assurance : une réalité inévitable
D’après les experts, la dynamique des risques naturels pourrait significativement affecter les tarifs d’assurance. La Caisse Centrale de Réassurance a fait état d’une augmentation de la surprime des contrats d’assurance habitation, passant de 12 % à 20 % début 2025, entraînant une hausse moyenne de 16 euros par an pour les ménages. Pour garantir une couverture solide, les prévisions indiquent un doublement pur et simple des primes d’ici 2050.
- Augmentation de la surprime de 12 % à 20 %.
- Hausse automatique de 16 euros par an.
- Prévisions de doublement des primes d’ici 2050.
Les indemnisations et leur implications économiques
Les chiffres relatifs aux indemnisations des inondations témoignent d’une courbe d’évolution alarmante. En 2024, les dommages liés aux sinistres naturels ont atteint près de 1,7 milliard d’euros, avec les inondations et la sécheresse représentant plus de 90 % du coût total. Ces événements créent une pression immense sur le système d’assurance, menaçant de le rendre inopérant à long terme.
| Type de catastrophe | Coût moyen annuel (en millions d’euros) |
|---|---|
| Inondations | 1 300 (2023-2024) |
| Sécheresse | 1 700 (2024) |
| Coût cumulatif (1982-2024) | 53 700 |
Prévenir les catastrophes : enjeux de l’adaptation climatique
Face à cette saga, la nécessité d’une prévention des catastrophes devient cruciale. Le rapport Langreney de 2024 préconise un renforcement du Fonds Barnier pour aider les particuliers à financer des travaux de protection, tels que l’installation de batardeaux. De plus, un nouveau système de score d’exposition aux risques climatiques pourrait voir le jour, offrant davantage de transparence aux acheteurs et assurés.
- Renforcement du Fonds Barnier pour la prévention.
- Création d’un score d’exposition aux risques.
- Réformes pour protéger les contrats d’assurance dans les zones sensibles.
Les défis des ménages dans les zones à risque
Dans certaines zones qualifiées de « rouges », l’accès à l’assurance devient problématique. Les assureurs, face à un risque accru, imposent des conditions strictes, laissant de nombreux propriétaires sans couverture adéquate. La saisine du Bureau Central de Tarification (BCT) représente l’unique recours, mais les tarifs imposés peuvent poser de véritables difficultés aux foyers défavorisés.
| Zone à risque | Situation d’assurance |
|---|---|
| Zone rouge | Couverture difficile à obtenir avec des franchises élevées. |
| Zone à risque moyen | Couverts, mais avec des primes en forte hausse. |
| Zone sécurisée | Assurance standard disponible à des tarifs normaux. |
Conséquences pour les collectivités locales
Les maires de communes affectées par des inondations font face à une série de défis. De nombreuses municipalités voient leur couverture d’assurance augmenter considérablement, ou, pire, être résiliée. Cette situation engendre une auto-assurance, ce qui risque de peser très lourdement sur les finances publiques. Faire face à cela n’est pas seulement un souci géographique, mais aussi un terme économique pour éviter une crise de gestion des sinistres à grande échelle.
- Augmentation des coûts d’assurance pour les collectivités.
- Incertitude juridique sur la protection des bâtiments publics.
- Pression sur les impôts locaux en cas de sinistre non couvert.
Dans un contexte de changement climatique, il est impératif de prendre conscience des enjeux cruciaux liés aux inondations et à l’impact sur l’assurance habitation. Pour plus de détails, toutes les informations relatives à la hausse des tarifs des assurances habitation dans les années à venir peuvent être consultées sur des sites dédiés, qui abordent ce sujet essentiel.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires
Assurance habitation : pourquoi l’enfant n’est pas systématiquement couvert par le contrat des parents
La couverture de l’enfant dans l’assurance habitation Lorsque l’on souscrit à une assurance habitation, nombreux sont ceux qui supposent que...
Cartes Pokémon, Lego rares, Magic : ces trésors de collection qui valent des fortunes ! Faut-il revoir sa stratégie pour investir ?
Dans un monde où les objets de collection comme les cartes Pokémon, les Lego rares et les cartes Magic ont...
Hausse des assurances habitation en 2026 : des prix en augmentation de 6 à 7%, avec des pics marqués dans les villes moyennes comme Avignon et La Rochelle
La hausse des tarifs des assurances habitation est devenue une réalité incontournable en 2026. Les propriétaires et locataires doivent se...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches