
Les défis de l’assurance pourraient façonner l’avenir des ventes immobilières
Le paysage des ventes immobilières est en pleine évolution, et l’un des principaux moteurs de ce changement est la crise du secteur de l’assurance. Alors que les catastrophes climatiques s’intensifient, la capacité des compagnies d’assurance à couvrir les risques associé aux biens immobiliers devient de plus en plus précaire, entrainant des conséquences significatives pour les acheteurs et le marché dans son ensemble.
Impact des catastrophes climatiques sur l’assurance habitation
Les conséquences de l’augmentation des sinistres naturels sont déjà visibles. Par exemple, en Californie, le pourcentage de transactions immobilières annulées en raison de l’impossibilité d’obtenir une assurance habitation a presque doublé entre 2023 et 2024. Une étude récente a révélé qu’environ 13% des agents immobiliers en Californie ont rencontré ce problème, une situation qui ne devrait faire que s’aggraver.
Les défis spécifiques rencontrés dans ce contexte
- Retraite des assureurs : Les compagnies d’assurance comme AXA, Allianz, et Generali se retirent de certains marchés, rendant l’assurance moins accessible.
- Plans d’État en dernier recours : Beaucoup de propriétaires doivent se tourner vers des régimes d’assurance gérés par l’État, souvent surchargés et insuffisants.
- Inégalités de tarification : Les scores de crédit influencent plus les primes que le risque climatique, pénalisant les acheteurs à faible revenu.
| État | Taux d’annulation de ventes | Plan d’assurance d’État |
|---|---|---|
| Californie | 13% | FAIR Plan |
| Floride | Augmentation significative | Citizens Property Insurance Corporation |
Conséquences sur le marché immobilier
Cette crise de l’assurance menace de perturber le fonctionnement normal du marché immobilier. À mesure que la disponibilité de l’assurance diminue, la capacité des acheteurs à finaliser des transactions devient limitée.
Scénarios à surveiller
- Augmentation des retards de transactions : L’absence d’assurance adéquate pourrait rallonger le processus d’achat.
- Baisse des prix : Les pressions sur le marché pourraient entraîner une diminution des valeurs immobilières, particulièrement dans les zones à risque.
- Émergence de nouvelles opportunités : Des assureurs comme Groupama et MAIF pourraient innover pour répondre aux besoins spécifiques des clients.
| Impact sur le marché | Conséquences potentielles |
|---|---|
| Retraite des assureurs | Diminution des transactions immobilières |
| Baisse des primes | Inaccessibilité pour certains acheteurs |
À qui faire appel ? Options d’assurance en 2025
Alors que les compagnies d’assurance traditionnelles se retirent, il est nécessaire de se tourner vers des solutions alternatives. Des assureurs comme MACIF, Crédit Agricole Assurances, et La Banque Postale Assurances explorent des modèles de tarification plus flexibles pour attirer les clients dans un marché en crise.
Solutions innovantes à considérer
- Assurances personnalisées : Des polices adaptées pour les zones à risque, par exemple en utilisant des données climatiques en temps réel.
- Coopératives d’assurance : Modèles alternatifs offrant des solutions de mutualisation des risques.
- Sensibilisation des consommateurs : Éducation sur les options disponibles pour renforcer la résilience face aux changements de marché.
| Assureurs | Nouveaux services |
|---|---|
| Matmut | Plans adaptés aux catastrophes naturelles |
| Swiss Life | Assurances adaptées aux propriétaires à faible revenu |
L’avenir des ventes immobilières face à la crise de l’assurance
Les défis actuels posés par l’assurance habitation pourraient finalement conduire à une refonte des pratiques immobilères. Préparer le secteur immobilier à ces changements exige une approche proactive et collaborative entre les assureurs et les agents immobiliers.
Mesures à envisager pour l’avenir
- Collaboration entre assureurs et agents immobiliers pour créer des programmes d’assurance plus accessibles.
- Inclusion de la durabilité dans les stratégies d’assurance pour séduire de nouveaux acheteurs.
- Adoption de technologies de data analytics pour mieux évaluer les risques.
Les effets de la crise actuelle sur l’assurance se répercutent sur l’ensemble du marché immobilier, rendant essentiel l’adoption de nouvelles stratégies pour naviguer dans ce paysage complexe. Pour plus d’informations sur l’évolution des réglementations en matière d’assurance, consultez ce lien sur la réglementation des assurances.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires
Lesfurets intègre son comparateur d'assurance directement dans ChatGPT avec une application innovante
Dans un contexte où la digitalisation transforme tous les secteurs, Lesfurets se démarque par le lancement de son application de...
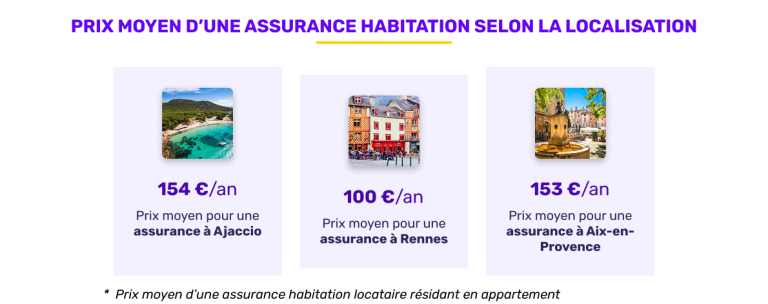
Assurance habitation : une nouvelle envolée des primes attendue cette année, découvrez les régions les plus impactées
Les primes d’assurance habitation n’ont jamais été aussi élevées. En 2025, une envolée des primes s’annonce dans un contexte économique...
Découvrez les services méconnus que votre mairie met à votre disposition
La mairie, souvent perçue comme un simple lieu de démarches administratives, offre en réalité une multitude de services méconnus destinés...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches