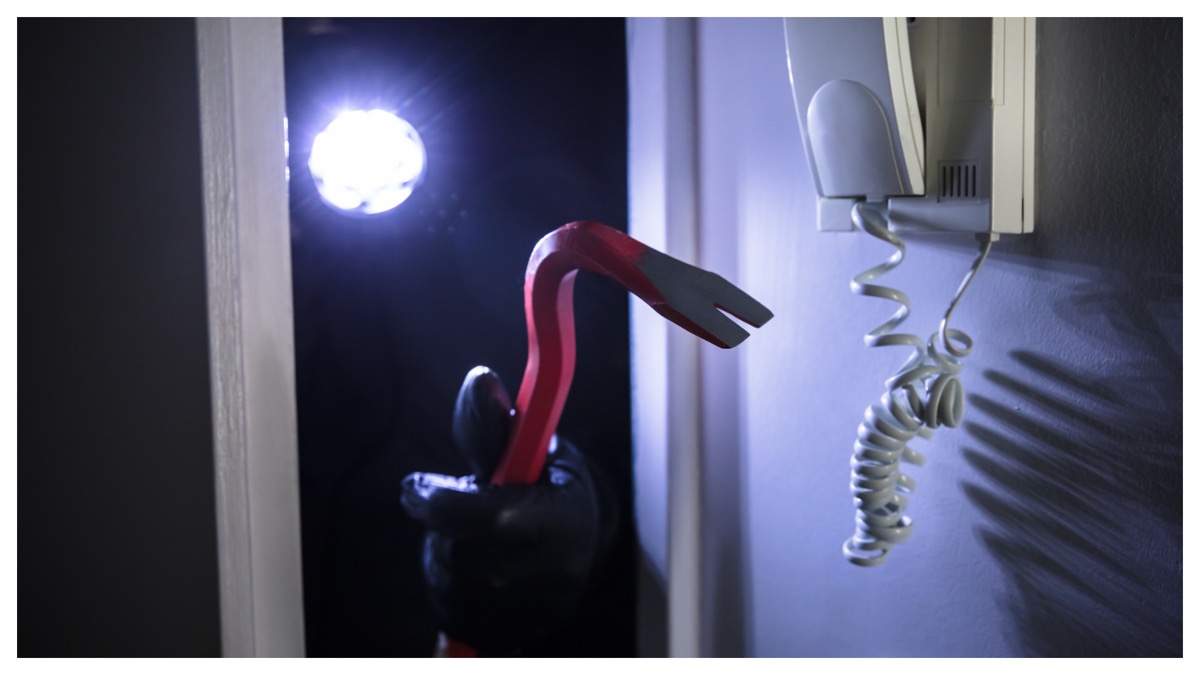
Cambriolage : la négligence fatale que votre assurance refuse de couvrir
Un cambriolage peut être une expérience dévastatrice, tant sur le plan matériel qu’émotionnel. Cependant, face à la pression croissante des assureurs, il est essentiel de comprendre les facteurs qui pourraient compromettre votre indemnisation.
Les conséquences de la négligence sur l’indemnisation en cas de cambriolage
Lorsque des situations de négligence surviennent, comme une fenêtre laissée ouverte ou un système d’alarme non fonctionnel, votre assurance peut refuser de vous indemniser. Une exclusion de garantie peut également être appliquée si les conditions de sécurité minimales ne sont pas respectées. Par exemple, une décision récente de la Cour de cassation a affirmé le refus d’indemnisation lorsque des assurés ont dormi avec une fenêtre ouverte.
Ce que dit la loi sur la responsabilité en cas de sinistre
La législation oblige les assurés à adopter des mesures raisonnables pour prévenir les dommages. Cela inclut l’installation de systèmes de sécurité adéquats et l’entretien régulier de votre habitation. Ne pas respecter ces obligations peut entraîner une défaillance dans votre couverture d’assurance.
Les erreurs courantes à éviter pour rester couvert
- Oublier de couper l’alimentation du système d’alarme
- Ne pas renforcer les accès vulnérables comme les portes et fenêtres
- Laisser des objets de valeur visibles depuis l’extérieur
- Ignorer les alertes de votre système de sécurité
Ces erreurs peuvent constituer des raisons suffisantes pour qu’un assureur refuse une indemnisation après un cambriolage. Ainsi, il est crucial d’être vigilant et de respecter les recommandations de sécurité.
Comment renforcer la prévention face aux cambriolages
Des mesures proactives peuvent améliorer considérablement votre sécurité :
- Installer des serrures de haute sécurité sur toutes les entrées
- Utiliser des dispositifs de surveillance, comme des caméras de sécurité
- Participer à des programmes de voisinage vigilant
- Effectuer une vérification régulière de votre contrat d’assurance pour s’assurer qu’il couvre tous les risques possibles
Comprendre les clauses de votre contrat d’assurance
Lisez attentivement votre contrat d’assurance afin d’identifier les clauses qui pourraient entraîner des exclusions. Par exemple, certaines polices stipulent explicitement que l’indemnisation ne sera pas accordée si la maison n’est pas suffisamment sécurisée. Renseignez-vous aussi sur les options qui peuvent être incluses pour une meilleure couverture.
| Clause | Impact potentiel en cas de cambriolage |
|---|---|
| Obligation de sécuriser les accès | Risques d’exclusion si non respectée |
| Exclusion pour négligence | Refus d’indemnisation en cas de sinistre dû à une négligence |
| Conditions de maintenance des systèmes d’alarme | Perte de couverture si non fonctionnel |
Il est vital de rester informé sur les changements dans votre assurance et les exigences légales qui peuvent impacter votre protection en cas de cambriolage. Pour plus d’informations, consultez des ressources complémentaires comme les garanties d’assurance habitation et les démarches en cas de refus d’indemnisation.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires
Intempéries et annulations : découvrez pourquoi vous êtes souvent déjà protégés
Lors de la planification de vos vacances, vous vous posez peut-être la question de l’importance d’une assurance voyage. Dans de...
Assurance d'Isabelle : Quand la franchise quintuple, est-ce légal ?
Isabelle, habitante d’Angleur, est alarmée par l’augmentation brutale de la franchise de son assurance habitation. En effet, celle-ci a été...

Des risques croissants, des habitations résilientes
Depuis plusieurs années, les événements climatiques extrêmes se multiplient, plaçant ainsi la résilience des habitations au cœur des préoccupations contemporaines....
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches