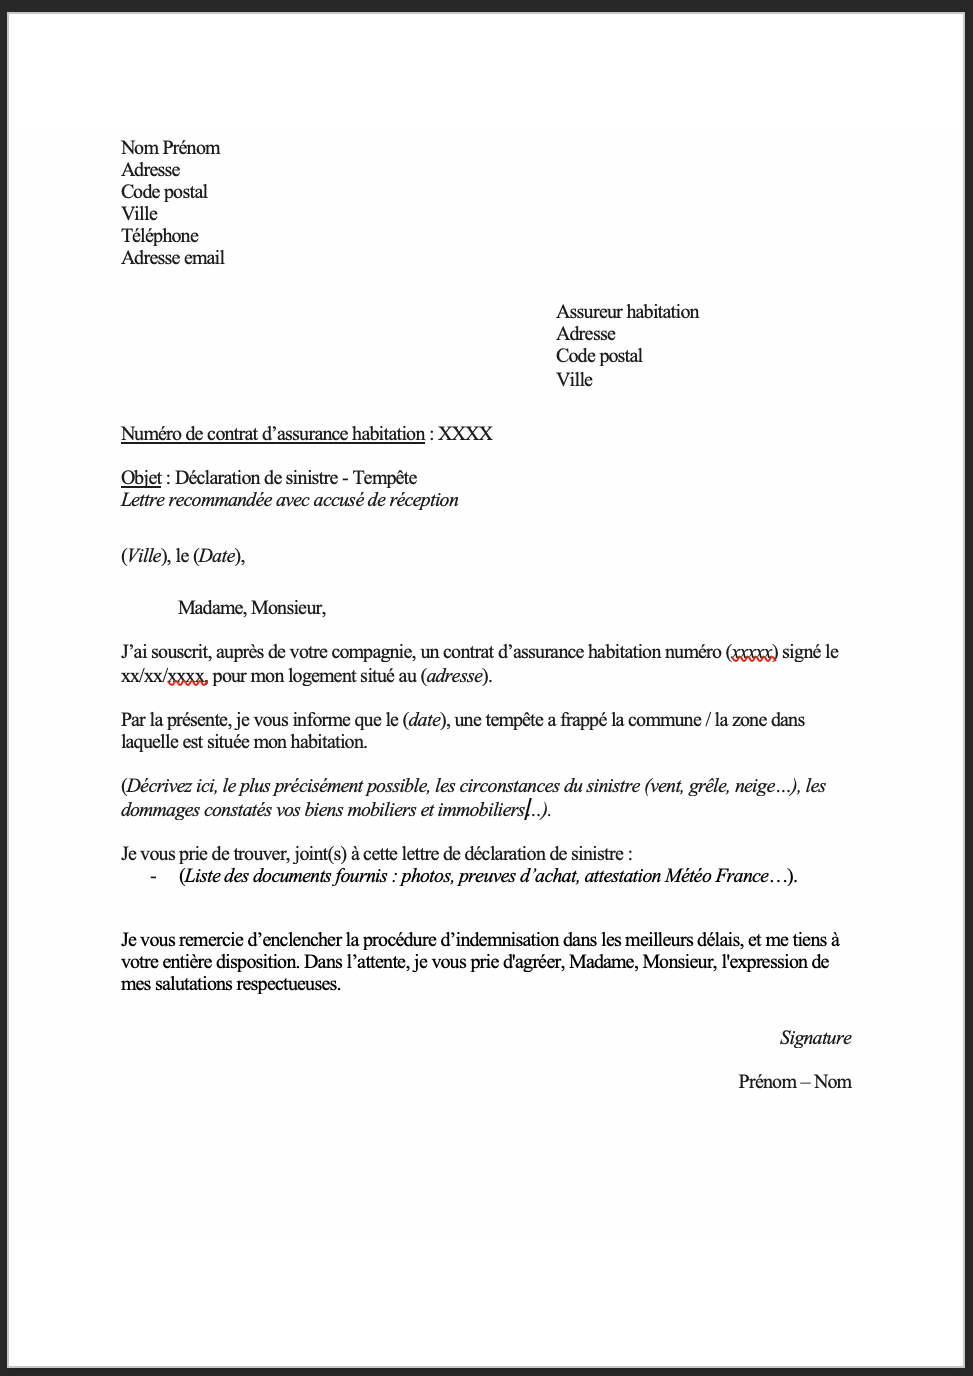
Assurance habitation : les raisons surprenantes qui pourraient priver certains sinistrés de la tempête Goretti d’indemnisation
La tempête Goretti, qui a récemment ravagé des régions telles que la Normandie et la Bretagne, a mis en lumière les défis auxquels font face nombre de sinistrés concernant leur assurance habitation. Bien que ce phénomène météorologique ait causé d’importants dégâts matériels, certains assurés pourraient découvrir que les conditions d’indemnisation ne sont pas aussi claires qu’ils l’espéraient.
Les conséquences de la tempête Goretti sur les sinistrés
De nombreux départements, notamment ceux des Hauts-de-France et de Nouvelle-Aquitaine, ont enregistré des vents dépassant les 210 km/h, entraînant une série de destructions catastrophiques : toitures arrachées, arbres déracinés, et coupures d’électricité touchant des milliers de foyers. Alors que les sinistrés se tournent vers leurs assurances, ils doivent naviguer à travers un labyrinthe de clauses contractuelles qui peuvent influer sur leur droit à indemnisation.
Pourquoi les assurances peuvent refuser l’indemnisation ?
Dans le cadre de la tempête Goretti, les assureurs vérifient souvent l’intensité des vents pour déterminer si les dommages sont couverts. Les exigences varient d’un assureur à l’autre et plusieurs compagnies conditionnent l’indemnisation à la preuve d’une intensité de vent supérieure à un certain seuil, généralement fixé autour de 100 km/h. Pour justifier leur demande, les sinistrés doivent souvent fournir :
- Une attestation de la station météorologique locale.
- Des témoignages confirmant des dommages à des bâtiments proches.
- Des photos des dégâts.
Zones géographiques et impact sur les indemnisations
Les sinistrés vivant dans les zones les plus touchées, comme la Bretagne et la Normandie, bénéficient généralement d’un processus d’indemnisation plus fluide. Cependant, ceux situés en périphérie, où les vents étaient moins violents, peuvent rencontrer des difficultés. Par exemple, des assureurs comme Gan, Crédit Mutuel ou Matmut exigent un minimum de vent de 100 km/h pour valider une demande d’indemnisation. En revanche, chez Axa, ce seuil est légèrement abaissé à 90 km/h. Cette disparité peut créer des situations complexes et frustrantes pour les assurés.
| Assureur | Seuil de vent pour indemnisation | Commentaires |
|---|---|---|
| Gan | 100 km/h | Conditions strictes |
| Crédit Mutuel | 100 km/h | Aucune flexibilité |
| Axa | 90 km/h | Seuil légèrement réduit |
Éviter les litiges avec son assureur
Pour ceux qui craignent une indemnisation refusée, il est essentiel de comprendre et de vérifier les clauses d’exclusions de garantie présentes dans leur contrat d’assurance habitation. Plusieurs assureurs offrent des conditions moins restrictives. Voici quelques conseils pour optimiser les chances de succès lors d’une demande d’indemnisation :
- Relisez attentivement votre contrat et vérifiez les clauses sur la protection de l’habitat.
- Documentez tous les dégâts avec des preuves concrètes.
- Contactez plusieurs compagnies d’assurance pour évaluer leurs offres.
Perspectives et implications future de la tempête Goretti
Au-delà des dommages immédiats, la tempête Goretti a aussi mis en lumière la nécessité d’anticiper ce type de situation. Les catastrophes naturelles sont de plus en plus fréquentes, et les assureurs ajustent leurs politiques en conséquence. Selon certaines analyses, comme celles proposées par des spécialistes, une hausse des tarifs d’assurance habitation est attendue, notamment en relation avec le nombre accru de sinistres liés aux conditions climatiques extrêmes.
Il est donc primordial pour les assurés de se renseigner sur les évolutions de leurs contrats et d’évaluer des options qui pourraient mieux répondre à leurs besoins en matière de couverture.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Sylvie Durand
Sylvie Durand, Conseillère jeunes conducteurs depuis 16 ans, formatrice sécurité routière, experte prévention risques.
Articles similaires
Assurance tracteur tondeuse : ce que la législation impose et ce qu’il faut savoir | Courrier de l'Ouest
Assurance tracteur tondeuse : obligations légales et législation en vigueur La question de l’assurance tracteur tondeuse est cruciale pour tous...
Baromètre habitation : les tendances clés de l'assurance en décembre 2025
Le baromètre de l’assurance habitation pour décembre 2025 présente un marché en mutation. Après plusieurs années de fluctuations des prix...
Assurance habitation : une augmentation de 8 % anticipée en 2026
Les propriétaires et locataires devraient se préparer à une nouvelle réalité économique en matière d’assurance habitation. Les projections indiquent que...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
✍️ Articles du même auteur
Découvrez d'autres articles de Sylvie Durand
Assurance habitation : 10 % des foyers sacrifient des garanties pour alléger la facture
Assurance habitation : impact des réductions de garanties sur les foyers En 2026, la question…
Assurance : Baisse record de 42 milliards de sinistres, des tarifs en forte chute
Le secteur de l’assurance connaît une évolution significative en 2026 avec une diminution notable des…
Climat : Après un été historique, les primes d’assurance vont-elles flamber ?
Avec l’été 2026 marqué par des événements climatiques extrêmes, notamment des incendies et une sécheresse…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles pour que vous en souscriviez ?
Assurance scolaire : un enjeu essentiel à la rentrée Chaque année, à l’approche de la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches